İlk maaşınız hesabınıza yattı. Birkaç faturayı ödediniz, belki kendinize uzun zamandır istediğiniz bir şeyi aldınız. Ayın ortasında ise “Para nereye gitti?” diye düşünmeye başladınız. İlk maaşı yönetmenin yolu, kendinizi bütün harcamalardan mahrum bırakmak değil; paranın hangi işe gideceğini maaş gününden önce kararlaştırmaktır. Önce elinize geçen net tutarı bulun. Sonra düzenli giderleri, yakında çıkacak masrafları ve kişisel hedeflerinizi aynı plana koyun.
Maaş bordrosunu bütçenin başlangıç noktası yapın
İş teklifindeki ücret ile banka hesabınıza yatan tutar aynı olmayabilir. İlk ay bordronuzu ve işvereninizin ücret açıklamasını inceleyin. Ele geçen net tutarı bütçenize yazın; henüz hesabınıza geçmemiş prim veya fazla mesaiyi kesin gelir gibi kullanmayın. İşe başlama tarihinize göre ilk ödemeniz tam ayı da kapsamayabilir. Bu nedenle maaş gününde tutarın beklediğinizden farklı olması, her zaman bordro hatası anlamına gelmez.
Ücret netleşince bir kağıda üç başlık açın: düzenli zorunlu giderler, değişken günlük giderler ve hedefler. Kira, ulaşım abonmanı, telefon ve varsa borç taksidi ilk gruptadır. Market, dışarıda yemek ve sosyal yaşam ikinci grupta yer alır. Birikim, eğitim veya yakın dönemli bir alışveriş hedefi ise üçüncü gruba girer. Harcamaları ahlaki olarak “iyi” ve “kötü” diye ayırmayın. Ama hangilerinin ertelenemediğini, hangilerinin ayarlanabileceğini bilin.
İlk ay için bir örnek kuralım
Yeni işe başlayan Deniz’in hesabına ilk tam ayda 35.000 TL yattığını varsayalım. Bu tutar güncel ücret önerisi değil; bütçe kurma yöntemini göstermek için seçilmiş varsayımsal bir örnektir. Deniz 12.000 TL kira ve paylaşılan faturalar, 3.000 TL ulaşım, 7.000 TL market ve öğle yemeği, 2.000 TL telefon ve diğer sabit ödemeler planlıyor. Toplam 24.000 TL ediyor. Kalan 11.000 TL’nin tamamını serbest harcama saymak ise acele olur.
Deniz’in takviminde üç ay sonra yıllık bir sigorta ödemesi ve kısa süre sonra bir aile ziyareti var. Bu nedenle öncelikle tarihli masraflara küçük paylar ayırıyor. Ardından bütçesine uygun bir birikim tutarı belirliyor. Geriye kalan tutar sosyal yaşam ve kişisel alışveriş için kullanılabilir. Buradaki yüzdeleri herkes için geçerli bir kural gibi düşünmeyin. Ailenizle yaşamanız, şehir değiştirmeniz, borcunuz veya ilk ay taşınma masrafınız olması dağılımı tamamen değiştirebilir.
Sermaye Piyasası Kurulunun Finansal Okuryazarlık Platformu bütçeyi gelir ve gider tahmini olarak anlatıyor; zorunlu harcama, isteğe bağlı harcama ve birikimin birlikte ele alınmasını öneriyor. Başlangıç için bütçe nasıl oluşturulur rehberini okuyabilirsiniz. Platformdaki örnek oranları kopyalamak zorunda değilsiniz. Kira ve ulaşım gelirinizin çoğunu götürüyorsa önce gerçek tabloyu görün.
Maaş gününde planı otomatikleştirin
Maaş yattıktan sonra sırayı belirlemek işe yarar. Önce son ödeme tarihi yakın faturaları ve zorunlu ödemeleri kontrol edin. Ardından hedef için ayıracağınız tutarı ayrı bir hesaba aktarın veya ayrı bir kayıt alanında işaretleyin. Kalan parayı haftalara bölmek ay sonuna kadar ne kadar harcayabileceğinizi görmenizi sağlar. Otomatik aktarım kullanıyorsanız tarih ve bakiye koşullarını kontrol edin; hesabınızda yeterli tutar kalmadığında otomatik işlem ek masraf doğurabilir.
Kredi kartını da ikinci maaş gibi görmeyin. Kart ekstresinde görünen tutarın sonraki ay ödeneceğini bütçeye dahil edin. Taksitle aldığınız ürünün aylık ödemesini yalnız bu ayın harcaması sanmayın; gelecek aylardaki kullanılabilir tutarı da azaltır. İlk maaşla telefon veya bilgisayar almayı düşünüyorsanız yalnız taksit tutarını değil, toplam fiyatı ve ödeme süresince biriken yükümlülükleri karşılaştırın.
İlk 30 günde neyi ölçmelisiniz?
İlk ayın amacı kusursuz bütçe tutturmak değil, tahminleri gerçek harcamayla karşılaştırmaktır. Giderleri banka hareketinden, fişlerden veya basit bir nottan haftada bir kaydedin. Her alışverişi tek tek yazmak yorucu geliyorsa market, ulaşım, yemek ve abonelik gibi beş altı kategori yeterlidir. Haftanın sonunda planınızla gerçekleşeni yan yana koyun.
Ulaşım beklediğinizden pahalı çıktıysa işe gidiş günlerinizi ve kullandığınız seçenekleri gözden geçirin. Öğle yemeği gideri yüksekse her gün evden yemek getirmek gibi katı bir karar vermeden önce haftada kaç gün dışarıdan aldığınızı ölçün. Hiç hesaba katmadığınız bir masraf çıktıysa bütçeyi başarısız saymayın; yeni bilgiyi gelecek ayın planına ekleyin. İlk işinizde çalışma ve öğrenme zamanını birlikte planlamak için iş ve öğrenme dengesi yazısındaki yönteme de bakabilirsiniz.
İkinci maaş geldiğinde neyi değiştirmelisiniz?
İlk ayda aldığınız iş çantası veya ev eşyası her ay tekrarlanmayabilir. Bu giderleri ikinci ayın tahminine aynen taşımayın. Buna karşılık iş yolculuğu ve yemek masrafı devam edecekse, gerçekleşen kayıtları başlangıç tahmini olarak kullanın. Maaşınızın ödeme günüyle faturalarınızın son ödeme gününü birlikte inceleyin. Hesabınızdaki bakiyenin tamamını harcanabilir para saymadan, henüz ödenmemiş yükümlülükleri çıkarın.
İlk maaş için kontrol kartı
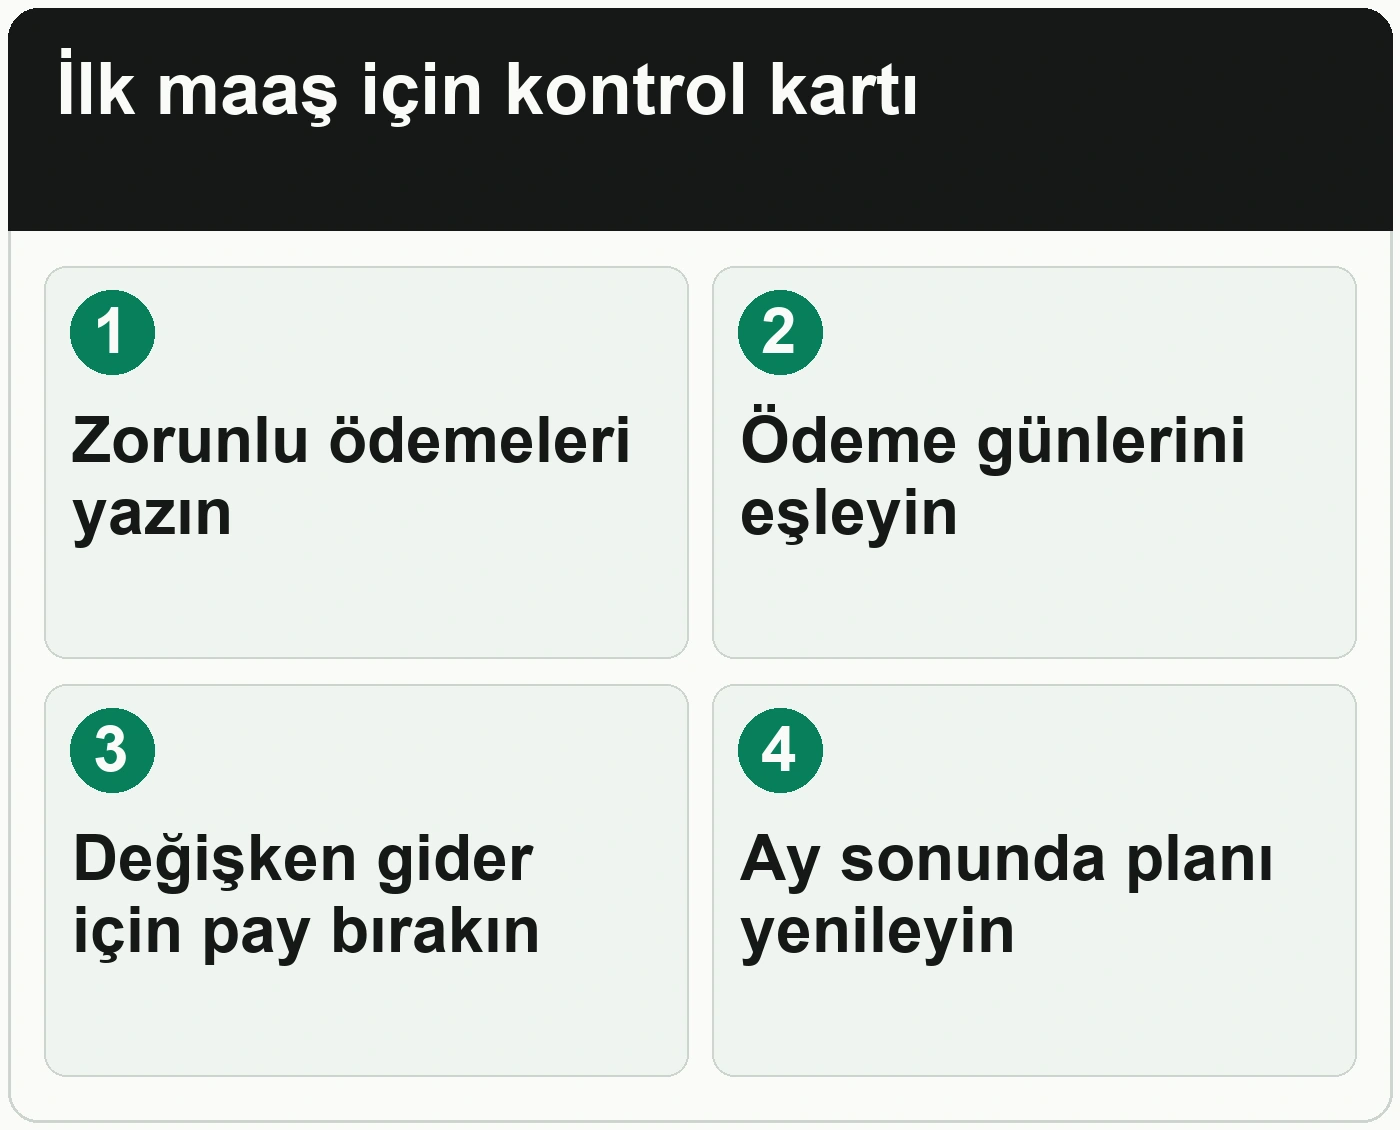
Böylece tek bir “bütçeyi aştım” yargısı yerine hangi tahminin değiştiğini görürsünüz. İkinci ayda sadece gerçekçi olmayan kalemi düzeltin.
Kendi ilk ay planınızı çıkarın
Bugün bordronuzdaki net ödemeyi yazın. Banka hareketlerinden gelecek ayın sabit ödemelerini bulun. Sonra önünüzdeki üç ayda beklediğiniz okul, taşınma, sağlık, ulaşım veya aile masraflarını ekleyin. Kalan paradan kendinize uygun küçük bir hedef seçin. İlk denemede hedefe ulaşamamak, daha yüksek bir hedef belirlemeniz gerektiğini göstermez; önce hesabınıza hangi gün ne girdiğini ve hangi giderlerin unutulduğunu anlayın.
İlk işinizde hangi görevlerin size uygun olduğunu ve sonraki adımınızı netleştirmeniz gerekiyorsa, aşağıdaki 12jobs bannerına tıklayarak kariyer planınızı oluşturabilirsiniz.
Sıkça sorulan sorular
İlk maaşım düşük geldiyse neyi kontrol etmeliyim?
İşe başlama tarihini, bordrodaki ödeme dönemini ve ücret kalemlerini işvereninizin bordro yetkilisiyle doğrulayın. Beklediğiniz brüt tutarla hesaba yatan net tutarı karıştırmayın.
İlk maaştan ne kadar biriktirmeliyim?
Herkese uyan sabit bir oran yok. Önce temel giderlerinizi ve tarihli masraflarınızı görün; ardından sürdürebileceğiniz küçük bir tutar seçin. Geliriniz veya giderleriniz değişince tekrar değerlendirin. Bu adımı kendi durumunuza uyarlamak için bir hedef için her ay ne kadar biriktirmeniz gerektiğini nasıl hesaplarsınız yazısındaki örneği de inceleyebilirsiniz.
İlk maaşımla kendime bir şey almam yanlış mı?
Hayır. Bütçede kişisel harcama payı bırakmak planı sürdürülebilir kılar. Önce faturalar, yaklaşan ödemeler ve hedeflerinizi hesaba katın; sonra bu pay içinde seçim yapın.
İlk maaş bütçesini ne zaman gözden geçirmeliyim?
İlk ay haftalık kısa kontroller, ay sonunda daha kapsamlı karşılaştırma yapın. İkinci ay bütçesini tahmin yerine gerçekleşen giderlere göre güncelleyin. Ayrıntılı takip için harcama günlüğü tutarak paranızın nereye gittiğini nasıl anlarsınız yazısındaki örneği de inceleyebilirsiniz.