Ücretiniz yükseldi ama ay sonunda kenarda kalan para değişmedi mi? Gelir artınca birikimin de aynı oranda artması kendiliğinden gerçekleşmez. Yeni kira, daha sık dışarıda yemek, işe ulaşım veya önceden ertelediğiniz ihtiyaçlar artışın bir kısmını kullanabilir. Önce önceki ve yeni bütçeyi aynı gider kategorileriyle karşılaştırın. Sonra artışın hangi bölümü zorunlu masrafa, hangi bölümü yeni alışkanlığa gittiğini görün.
Önce net farkı hesaplayın
Brüt zam oranına değil, hesabınıza yatan yeni net tutara bakın. Yeni ücretin başlangıç tarihi, bordro dönemi, prim ve diğer ödemeler değişmiş olabilir. İlk ay tutarı tam dönemi kapsıyor mu kontrol edin; tek seferlik bir ödemeyi kalıcı gelir gibi hesaplamayın. Birden fazla ayın bordrosu varsa düzenli tutarı ve koşullu ödemeleri ayrı kaydedin.
Ardından aynı uzunluktaki iki dönemi karşılaştırın. Örneğin son üç ayın ortalama zorunlu giderini, yeni ücret dönemindeki benzer üç ayla yan yana koyun. Kira veya işe ulaşım gibi yeni bir yükümlülük başladıysa açıklama ekleyin. Tatil veya taşınma gibi tek seferlik harcama olduysa onu düzenli yaşam giderine karıştırmayın.
Artışın yeni giderlere nasıl dağıldığını izleyin
Yeni maaş, daha pahalı bir eve taşınma veya daha sık araç kullanma kararını mümkün kılmış olabilir. Bu harcama yanlış olmak zorunda değil. Fakat kira, araç taksidi, yeni üyelik veya başka bir sabit ödeme aylar boyunca devam eder. Değişken bir harcama ise bir ay artıp sonraki ay azalabilir. İkisini aynı sınıfa koymayın.
Şöyle bir durum hayal edelim. Merve’nin net aylık geliri örnek olarak 35.000 TL’den 42.000 TL’ye çıkmış olsun. Bu sayılar yalnızca hesap yöntemini göstermek için oluşturulmuştur. Aynı dönemde taşınma nedeniyle kira ve ulaşım 3.500 TL artmış, yeni iş saatleri yüzünden öğle yemeği 1.000 TL yükselmiş; sosyal harcamalar ise ayda 2.000 TL artmış olsun. Yeni gelir farkı 7.000 TL’dir. Bu giderlerin toplam artışı da 6.500 TL eder. Merve birikiminin neden artmadığını görebilir: farkın çoğu yeni maliyetlere dağıtılmıştır.
Bu örnekte Merve’nin sosyal harcamayı kesmesi zorunlu sonuç değil. Yeni ev ve ulaşım kararlarının kendisine değer sağlayıp sağlamadığını, yemek harcamasını farklı düzenleyip düzenleyemeyeceğini kendi koşullarıyla değerlendirebilir. Birikime ayırmak istediği tutarı da maaş gününde ayrıca planlayabilir. Hedef herkes için aynı yüzde olmak zorunda değildir.
Birikimi “kalan olursa” planından çıkarın
Gelir artışının tamamı yeni harcamalara dağılmadan önce, bu artışla hangi hedefe yaklaşmak istediğinizi seçin. Borç kapatma, beklenen yıllık ödeme, eğitim masrafı veya erişilebilir birikim gibi amaçlar olabilir. Hedefin vadesini, zorunlu giderlerinizi ve mevcut yükümlülükleri birlikte düşünün. Bu makale belirli bir finansal ürün veya yatırım önermez.
Sürdürülebilecek bir tutar belirleyin; maaş gününden sonra otomatik ayırıyorsanız hesap bakiyesini ve aktarım koşullarını kontrol edin. İlk iki ay tutarı deneyip sonra tekrar değerlendirmek, gerçek gideri görmeden büyük bir taahhüt vermekten daha uygun olabilir. Tutarı ayıramadığınız ayda planı yeniden kurun; kart borcu alarak “birikimi sürdürmek” net birikim sağlamaz.
Fiyat değişimini ve yaşam standardını ayırın
Bir yıl içindeki bütçeniz artmış olabilir; bunun ne kadarı ürün fiyatı, ne kadarı daha fazla veya farklı ürün tükettiğinizden geliyor? Aynı ürün ve miktarların fiyatını takip ederek kişisel sepet oluşturabilirsiniz. Bu ölçüm resmi enflasyonla aynı değildir; TÜİK’in TÜFE metodolojisi resmi sepet ve ağırlıkların nasıl ele alındığını açıklar.
Ücret artışı sonrası aynı ürünün toplam harcaması yükseldiyse önce birim miktarı ve satın alma sıklığını karşılaştırın. Sonra yeni tercihlerin gerçek faydasını düşünün. Daha kaliteli ayakkabı veya daha yakın ev seçmiş olabilirsiniz; bu seçim zaman, sağlık veya rahatlık açısından anlamlı olabilir. Birikim artmadı diye bütün yaşam standardı kararlarını geri almak gerekmeyebilir.
Üç aylık bir kontrol yapın
Maaş değiştikten üç ay sonra önce net gelir farkını, sonra her kategoriye giden farkı çıkarın. Tek seferlik harcamaları ayırın. Yeni sabit giderlerin yıllık toplamını da görün: aylık 1.000 TL’lik ek bir üyelik yıl içinde 12.000 TL kullanabilir. Ardından bir sonraki üç ay için bir hedef belirleyin. Birkaç küçük harcamayı gözden geçirmeniz yeterli olabilir; tüm bütçeyi sıfırdan kurmak şart değildir.
Geliriniz değişken veya primliyse yüksek ayı kalıcı gelir saymayın. Düzensiz gelir için senaryolu bütçe yazısında yüksek ve düşük ayı ayırma yaklaşımı var. Hangi iş veya gelişim hedefi için para ayıracağınızı görmek isterseniz yatırım öncesi kontrol sorularını da kullanabilirsiniz.
Artışın nereye gittiğini iki ayla karşılaştırın
Önceki net maaşınız 30.000 TL, yeni maaşınız 36.000 TL olsun. Artış 6.000 TL'dir. Aynı dönemde kira ve temel giderler 3.000 TL yükselmişse, harcama veya birikim için kalan ek alan 3.000 TL'dir. Yeni bir abonelik ve daha sık dışarıda yemek için 2.500 TL harcamaya başladıysanız, birikiminiz yalnız 500 TL artabilir.
Bu hesapta fiyat değişimi ile yeni tercihler ayrı görünür. İkisini birlikte “maaşımı yine bitirdim” diye yorumlamak neyi değiştireceğinizi belirsizleştirir. Yeni yaşam standardını korumak istiyorsanız bunun hedeflerinize etkisini açıkça görün. Birikimi artırmak istiyorsanız da bütün sosyal harcamayı kesmek yerine, hangi tekrar eden giderin sizin için daha az değerli olduğunu değerlendirin.
Maaş artışı bilgi kartı
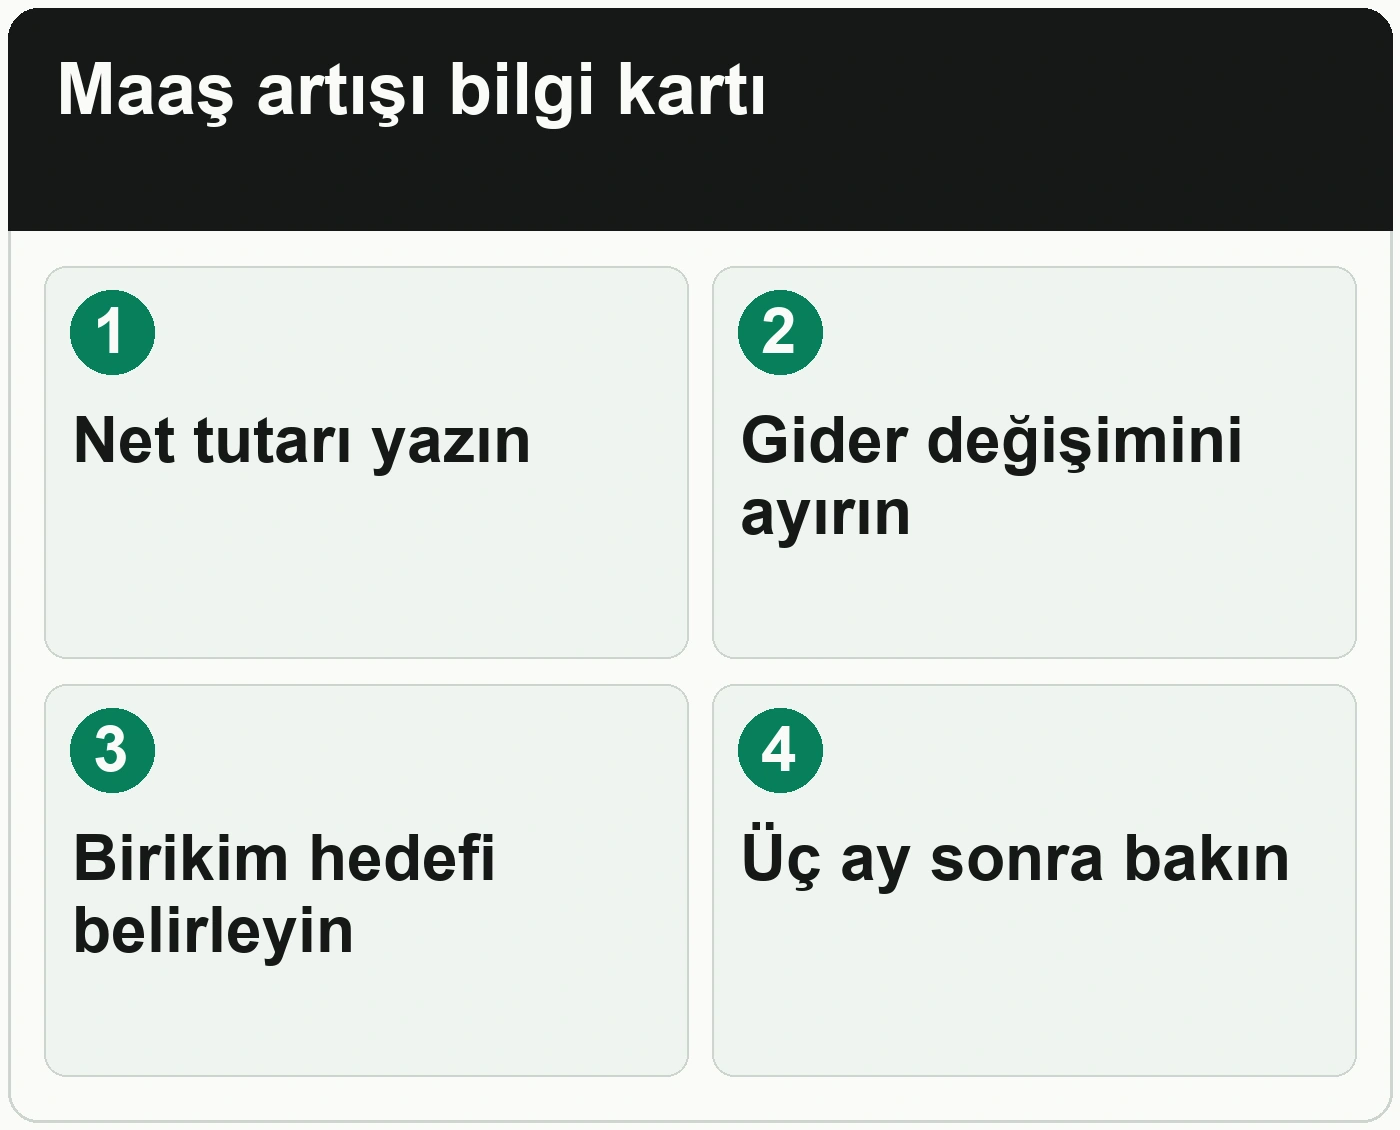
Miktarı tek seferlik ve tekrar eden olarak ayırın. Yalnızca farkı yazmak yerine hangi döneme ait olduğunu belirtin.
Yeni iş veya sorumluluk nedeniyle ücret artışı olduysa, bir sonraki kariyer adımınızı da değerlendirebilirsiniz. Aşağıdaki 12jobs bannerına tıklayıp kariyer planınızı oluşturun; platform kişisel finans hesabı vermez.
Sıkça sorulan sorular
Maaşım arttı ama birikim yapamıyorsam ne yapmalıyım?
Önce önceki ve yeni net geliri, zorunlu giderleri ve yeni tekrar eden harcamaları karşılaştırın. Artışın nereye gittiğini gördükten sonra gerçekçi bir hedef belirleyin. Bu adımı kendi durumunuza uyarlamak için kendi harcamalarınızdaki fiyat artışını nasıl takip edebilirsiniz yazısındaki örneği de inceleyebilirsiniz.
Zam gelince tüm farkı biriktirmeli miyim?
Bu herkes için uygun olmak zorunda değil. Yeni zorunlu giderler ve öncelikleriniz var. Birikim tutarını bütçenizi zorlamayan ve sürdürebileceğiniz şekilde seçin. Bu adımı kendi durumunuza uyarlamak için kullanmadığınız abonelikleri nasıl bulup giderlerinizi azaltabilirsiniz yazısındaki örneği de inceleyebilirsiniz.
Zam döneminde bütçemi ne zaman güncellemeliyim?
Yeni ücret bordroda netleştiğinde başlangıç kaydı yapın. İlk birkaç ödeme döneminden sonra tekrarlayan giderlerinizle karşılaştırın ve üç ayda daha kapsamlı kontrol edin.
Artan harcamalarım enflasyondan mı kaynaklanıyor?
Bir kısmı fiyat, bir kısmı ürün veya kullanım miktarı değişimi olabilir. Aynı ürün ve miktarları karşılaştırın; kişisel sepet hesabını resmi enflasyon göstergesiyle aynı saymayın.