Bir bilgisayar, eğitim veya taşınma hedefi için her ay ne kadar ayırmanız gerektiğini bulmak istiyorsanız, önce hedef tutarını ve istediğiniz tarihi belirleyin. O amaçla daha önce ayırdığınız parayı çıkarın. Kalan tutarı, ödeme tarihine kadar kalan ay veya gelir dönemine bölün. Sonra çıkan rakamın bütçenize uyup uymadığını kontrol edin. Bu basit hesap hedefin fiyatının değişmeyeceğini veya seçtiğiniz tarihte mutlaka yetişeceğini garanti etmez.
Hedefi net ve ölçülebilir hale getirin
“Daha çok biriktirmek” yerine hangi amaç için, yaklaşık ne zaman ve hangi tutara ihtiyacınız olduğunu yazın. Örneğin “bahar dönemi başlamadan ders ekipmanını yenilemek” belirli bir ihtiyaçtır. Fakat hedef bedeli eski bir fiyat ekranından aldıysanız güncel teklif, ürün sayfası veya okul gereksiniminden doğrulayın. Hedefte yalnız cihaz mı var, kargo veya gerekli yazılım da var mı?
Bir hedef aynı tarihte ödenecek birkaç kalemden oluşabilir. Sınav kaydı, materyal ve ulaşım masrafını tek tek ekleyin. Bununla birlikte gereksiz seçenekleri de ekleyip hedefi büyütmeyin. Bir kalemin gerçekten gerekli olup olmadığını ve daha sonra satın alınabileceğini ayırın.
Aylık pay formülünü uygulayın
Hesap şöyledir: (hedef için gereken toplam tutar − şu ana dek bu hedef için ayrılan para) ÷ kalan gelir dönemi sayısı. Dönem sayısını maaş gününden veya düzenli tahsilatınızdan başlatın. Ödeme tarihi ayın başındaysa o ayın sonunda gelecek maaşı saymak geç olabilir. Tek seferlik ek gelir bekliyorsanız hesabı hem o para olmadan, hem de geldiğinde nasıl kullanacağınızı gösteren ayrı senaryolarla kurun.
Şöyle bir durum hayal edelim. Ali’nin altı ay sonra yapılacak sınav ve materyal için 15.000 TL’ye ihtiyacı olduğunu varsayalım. Bu tutar yalnızca matematik örneğidir; gerçek sınav veya kitap ücreti değildir. Hedefe özel birikiminde 3.000 TL var. Kalan 12.000 TL’yi altı gelir dönemine böldüğünde ayda 2.000 TL ayırması gerekir. Ali önce bu tutarın kirası, ulaşımı, borçları ve günlük harcamalarıyla birlikte bütçesine uyup uymadığını kontrol eder.
Eğer bütçesinde aylık 2.000 TL boşluk yoksa, hedefi zorla korumak yerine seçenekleri inceler: daha erken küçük bir kalemi almak, tarihi değiştirmek, okuldan burs/ödeme bilgisi almak veya ihtiyaca uygun ücretsiz kaynağı kullanmak. Kredi kartı borcuyla hedefi finanse etmek hesabı tamamlamaz; gelecekteki ödeme yükünü artırabilir.
Beklenmeyen değişime pay bırakın
Hedef fiyatı değişebilir, geliriniz gecikebilir veya başka zorunlu masraf çıkabilir. Bu yüzden hesabınızı ayda bir veya üç ayda bir tekrar yapın. Hedef tutarı artmışsa, artışın neye dayandığını sağlayıcıdan doğrulayın. Hedef tarihini değiştirmek daha gerçekçiyse, bunu başarısızlık gibi değerlendirmeyin. SPK Finansal Okuryazarlık Platformu hedefin ölçülebilir, ulaşılabilir olması ve nakit akış planı bulunması gerektiğini anlatıyor.
Her hedef için ayrı kayıt tutmak, birikimi kullanırken niyetinizi hatırlatır. Aynı hesapta birden fazla hedef tutuyorsanız tablo veya notta paranın hangi amaca ayrıldığını belirtin. “Toplam birikimim” ile “hedef için kullanılabilir para” her zaman aynı şey değildir; acil durum ve dönemsel masraf payını ayrı kaydedin.
Aylık hedefi maaş gününe bağlayın
Ödemeleri gördükten sonra o ay ayıracağınız miktarı belirleyin. Otomatik transfer kullanıyorsanız, işlem tarihi ve bakiyeyi kontrol edin. Geliriniz düzenli değilse her ay aynı tutarı taahhüt etmeyin; para geldikçe hedefi ve yakın tarihteki zorunlu giderleri yeniden sıralayın. Değişken gelirle bütçe yapma rehberinde düşük ve yüksek ay için ayrı senaryo var.
Planlanan tutarı ayıramadığınızda, tabloya gerçekleşeni yazın ve kalan hedefi kalan döneme yeniden bölün. Her ay hedefe yetişmek için gereğinden fazla kesinti yapmak, temel ihtiyaçları veya yükümlülükleri aksatabilir. Birikim hedefi, bütçenin tamamını görmeye yardımcı bir araçtır; tek başına değerli bir karar değildir.
Aynı anda iki hedefiniz varsa ne yaparsınız?
Altı ay sonra 18.000 TL'lik bir eğitim ve on ay sonra 20.000 TL'lik bir bilgisayar için birikmek istediğinizi düşünün. Eğitim için 6.000 TL ayırmışsanız kalan 12.000 TL, aylık 2.000 TL gerektirir. Bilgisayar için henüz para ayırmadıysanız aylık hedef de 2.000 TL'dir. İki hedef birlikte ayda 4.000 TL ister.
Bütçenizde yalnız 2.500 TL yer varsa, iki hesabın ayrı ayrı doğru olması planın uygulanabilir olduğunu göstermez. Öncelik seçmeniz, tarihlerden birini değiştirmeniz veya hedefin kapsamını küçültmeniz gerekir. Eğitim işte yakın zamanda kullanacağınız bir ihtiyacı karşılıyorsa, önce ona ağırlık verebilirsiniz. Bilgisayarınız mevcut işi yapamıyorsa öncelik değişebilir.
Mevcut birikimi iki hedefte birden saymayın. Aynı 6.000 TL'yi hem eğitime hem bilgisayara yazmak kağıt üzerinde hedefi kolaylaştırır ama gerçek parayı artırmaz. Hangi tutarın hangi amaç için ayrıldığını açıkça gösterin.
Hedefe ulaşmak için yüksek getiri varsayımı eklemek yerine, önce kendi ayırabileceğiniz tutarla hesabı yapın. Fiyat değişince kalan süre ve birikmiş tutarı kullanarak planı yeniden hesaplayın. Böylece ilerlemenizi ve gereken değişikliği görebilirsiniz.
Ay sonunda ayırmayı planladığınız tutarla gerçekten ayırdığınız tutarı karşılaştırın. İki ay üst üste fark oluşuyorsa hedef tarihini veya aylık payı yenileyin. Henüz ayırmadığınız parayı birikmiş gibi göstermeyin.
Aylık birikim bilgi kartı
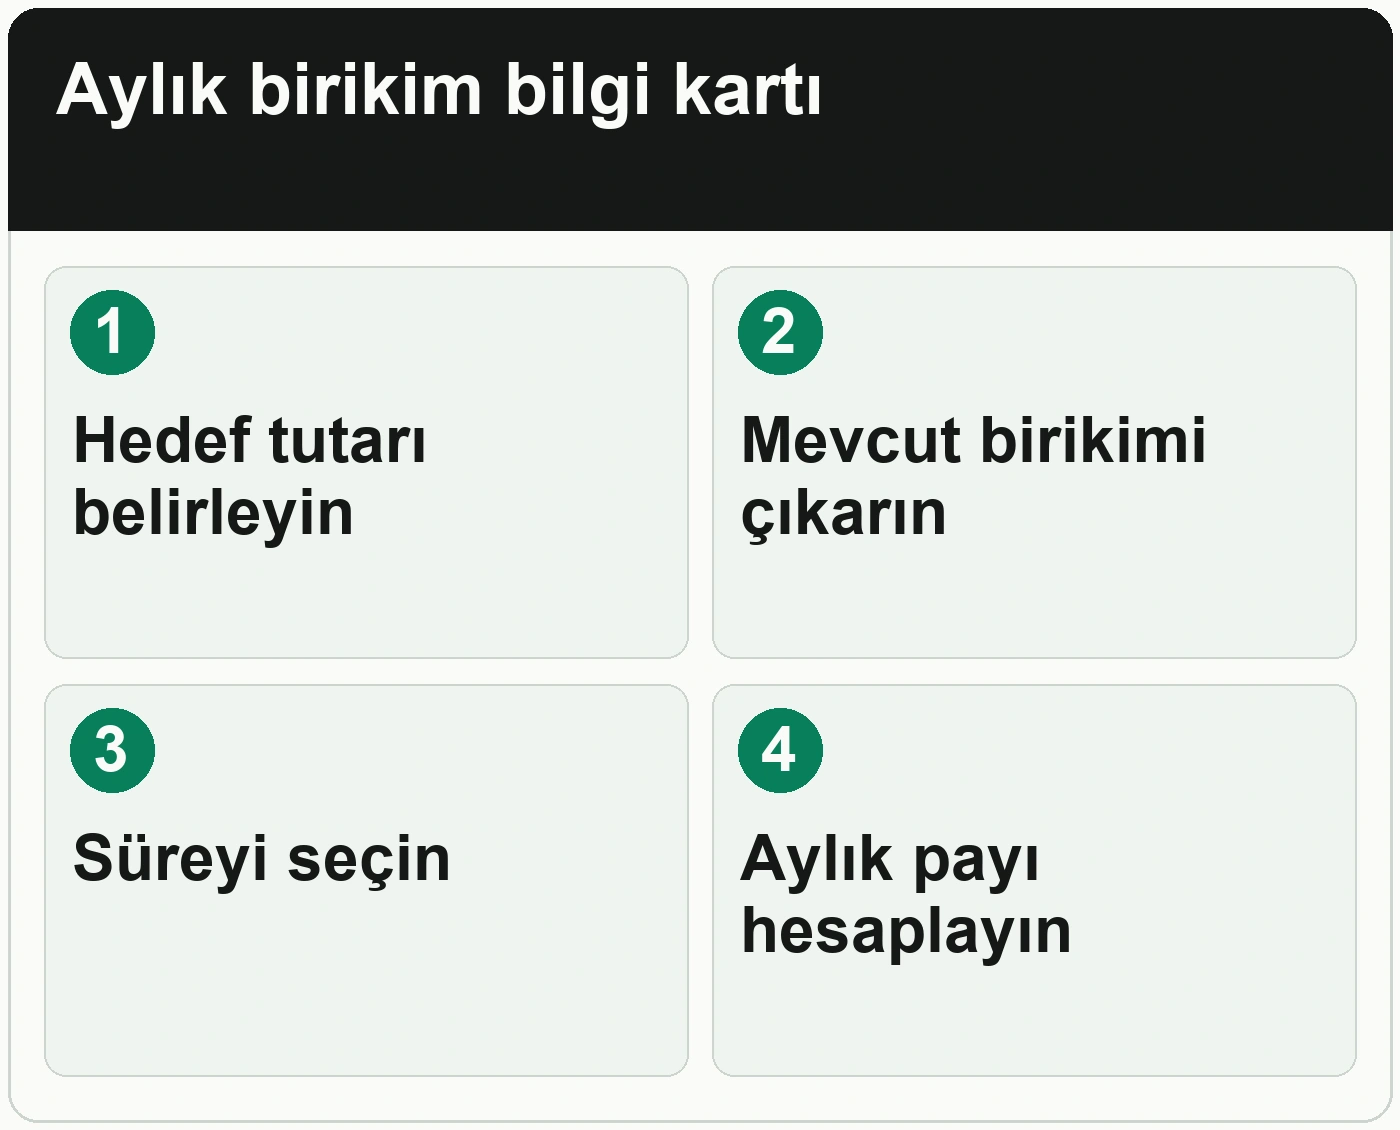
Hedef değişince eski hesabın üstüne yeni değer yazmayın; hangi fiyat ve tarihle hesaplandığını da kaydedin.
Kariyer veya eğitim hedefinizin hangi iş adımıyla bağlantılı olduğunu belirlemek için aşağıdaki 12jobs bannerına tıklayıp planınızı oluşturabilirsiniz. Araç bütçe veya yatırım hesabı yapmaz.
Sıkça sorulan sorular
Birikim hedefi için formülü nasıl uygularım?
Gereken tutardan bu hedef için ayrılmış parayı çıkarın; kalan tutarı ödeme gününe kadar kalan maaş veya tahsilat dönemlerine bölün. Ardından bütçenizin karşılayıp karşılamadığını kontrol edin. Bu adımı kendi durumunuza uyarlamak için i̇lk maaşınızı aldıktan sonra bütçenizi nasıl kurmalısınız yazısındaki örneği de inceleyebilirsiniz.
Hedef tutarını güncel fiyatla mı hesaplamalıyım?
Evet, fiyatı güncel sağlayıcı veya mağaza bilgisinden kontrol edin. Yine de ödeme tarihine kadar değişebileceğini düşünerek hesabınızı düzenli gözden geçirin. Bu adımı kendi durumunuza uyarlamak için yılda bir gelen masrafları aylık bütçeye nasıl dahil edebilirsiniz yazısındaki örneği de inceleyebilirsiniz.
Hedefe yetişemiyorsam borç almalı mıyım?
Borç, hedefe ulaşmayı hızlandırsa da gelecekte ödeme yükü yaratır. Toplam maliyet ve koşulları inceleyin; hedef tarihi veya kapsamını değiştirmek gibi seçenekleri de değerlendirin.
Acil durum parası bu hedefe eklenmeli mi?
Farklı amaçları ayırt ederek kaydetmek, hangi para hangi durumda kullanılacağını anlamayı kolaylaştırır. Kendi hedeflerinizi ve risk durumunuzu belirleyin.