Ay sonunda hesabınız beklediğinizden düşük görünüyor ama hangi harcamanın fark yarattığını hatırlamıyor musunuz? Harcama günlüğü bunun için kullanılabilir. Her ödemeyi kısa bir notla kaydedin, sonra birkaç anlaşılır kategoriye ayırın. Amaç her kahveyi yargılamak veya tüm harcamaları yasaklamak değil; bütçe tahmini ile gerçek yaşam arasındaki farkı bulmaktır.
Başlamadan önce kayıt yöntemini seçin
Kullandığınız araçtan çok, kaydı ne zaman yapacağınız önemlidir. Banka uygulaması, tablo, not defteri veya basit bir telefon notu seçebilirsiniz. Bir harcamayı yaptıktan sonra o gün kaydetmek, ay sonunda fişleri ve küçük tutarları hatırlamaya çalışmaktan daha kolaydır. Nakit kullandığınızda da yaklaşık değil gerçek tutarı yazın; fiş yoksa kısa bir not ekleyin.
Her kayıtta tarih, tutar, kategori ve bir cümlelik açıklama yeterli olabilir. Örneğin “Salı, ulaşım, aylık kart” veya “Perşembe, yemek, ofis öğle yemeği.” Kart hareketinde görünen satıcı adını tanımıyorsanız, açıklamaya kendi hatırladığınız hizmeti ekleyin. Kimlik, kart numarası veya başkasına ait finansal bilgiyi günlükte tutmayın.
Kategori sayısını sınırlı tutun
İlk ay için beş ila sekiz kategori deneyebilirsiniz: ev ve faturalar, gıda, ulaşım, sağlık, borç ödemesi, kişisel harcama, eğitim ve dönemsel gider. Kategori sayısı çok artarsa kayıt işi yorucu hale gelir. Çok az kategori olursa nerede değişiklik yapacağınızı anlayamazsınız. İlk hafta belirleyin, sonra ay boyunca aynı kuralı kullanın.
Bir harcamayı iki yere yazmayın. Marketten alınan temizlik malzemesini hem gıda hem ev gideri olarak saymayın. Ortak alınan bir şeyi başkası ödedi ve size düşen payı gönderdiyseniz, kendi günlüğünüzde hem gider hem geri ödeme varsa ilişkilendirin. Böylece toplamınız olduğundan yüksek görünmez.
30 gün boyunca neyi kaydedin?
Şöyle bir durum hayal edelim. Eda ay sonunda sık sık dışarıda yemek yediğini düşünüyor, ama bunun kaç gün olduğunu bilmiyor. Eda bir ay boyunca tüm harcamaları kaydetmek yerine, önce yemekle ilgili dört alanı not ediyor: tarih, evde/dışarıda, yaklaşık iş veya okul nedeniyle mi, toplam tutar. Hafta sonunda kayıtlara bakınca, büyük tutarlı birkaç buluşmadan çok, ofise gittiği günlerdeki öğle yemeklerinin tekrarlandığını görüyor. Sonraki ay hangi gün evden yemek götürebileceğini seçiyor; tüm dışarı çıkmaları kesmiyor.
Bu örnekte günlük tutmak doğrudan para kazandırmadı veya harcama davranışını otomatik değiştirmedi. Eda’ya hangi koşulda neyin tekrarlandığını gösterdi. Siz de günlüğe yalnız toplamı değil, ihtiyacınız varsa harcama bağlamını ekleyebilirsiniz. “Neden aldım?” sorusunu suçlayıcı biçimde sormayın. İşe yetişmek, misafir ağırlamak, unutulan bir ödeme veya keyif için yapılan harcama farklı bağlamlardır.
Haftada bir ve ay sonunda inceleyin
Hafta sonunda kategori toplamlarını çıkarın. Bir kalemde beklediğinizden fazla fark varsa, bu ayki tek bir alışveriş mi, yoksa tekrar eden küçük ödemeler mi etkili? Ödeme tarihi maaş gününden önceye mi denk geldi? Bir abonelik veya yıllık ödeme aynı haftaya mı toplandı? Kayıt olmadan bu nedenleri ayırt etmek zordur.
Ay sonunda planladığınız toplam ile gerçekleşeni yan yana koyun. Büyük farkı tek bir kişisel kusura bağlamayın. Bütçeniz ulaşım için gerçekte gerekenden az olabilir veya yıllık ödemeyi unutmuş olabilirsiniz. SPK Finansal Okuryazarlık Platformunun bütçe sorunları anlatımı tahmin ve uygulama arasındaki farkları ele alır. Planınızı da oradaki fikirleri durumunuza göre düşünerek güncelleyin.
Değiştireceğiniz yalnız bir alan seçin. Dışarıdan yemek için haftalık üst sınır, abonelik yenileme hatırlatıcısı veya ulaşım alternatifini karşılaştırmak olabilir. Değişikliğin etkisini sonraki ay izleyin. Günlük tutmayı sürekli her kuruşu yazma zorunluluğuna dönüştürmeyin; artık kararınızı destekliyorsa haftalık özet kaydına geçebilirsiniz.
Bir haftalık kayıt bize ne söyler?
Şöyle bir küçük örnek kuralım. Pazartesi 180 TL, çarşamba 220 TL, cuma 200 TL ofis öğle yemeği ödemiş olun. Aynı hafta arkadaş buluşmasına 700 TL harcadınız. Yemeğe ayrılan toplam 1.300 TL'dir. Ancak bunun 600 TL'si işe bağlı, 700 TL'si sosyal tercihtir. İki tutarı ayırmadan “Dışarıda yemeyi bırakmalıyım” demek, sorunun kaynağını kaçırmanıza yol açabilir.
Sonraki hafta ofise beş gün gidecekseniz, üç günlük yemek toplamını aynen bütçeye koymayın. Gün başına harcamayı ve beklenen ofis günlerini birlikte düşünün. Daha düşük maliyetli bir yemek seçeneği denediğinizde de doyuruculuğunu, hazırlanma zamanını ve iş düzenine uyumunu değerlendirin.
Günlüğünüzde iade edilen alışverişleri işaretleyin. Bir arkadaşınız adına yaptığınız ödeme size geri geldiyse, bu tutarı kişisel tüketiminiz gibi bırakmayın. Bankadaki para çıkışı ile sizin üstlendiğiniz gider her zaman aynı değildir.
Bir hafta bütün ayı temsil etmez. Bayram, sağlık ihtiyacı veya misafir ziyareti gibi olağandışı durumları not edin. Bu açıklamalar, gelecek ayın tahminini daha sağlıklı kurmanıza yardım eder.
Kayıt için günün tek bir anını seçmeniz de yardımcı olabilir. Örneğin akşam banka hareketlerine bakıp nakit ödemeleri ekleyin. Bir günü kaçırdığınızda bütün yöntemi bırakmak yerine, eksik kaydı tamamlayarak devam edin.
Harcama günlüğü bilgi kartı
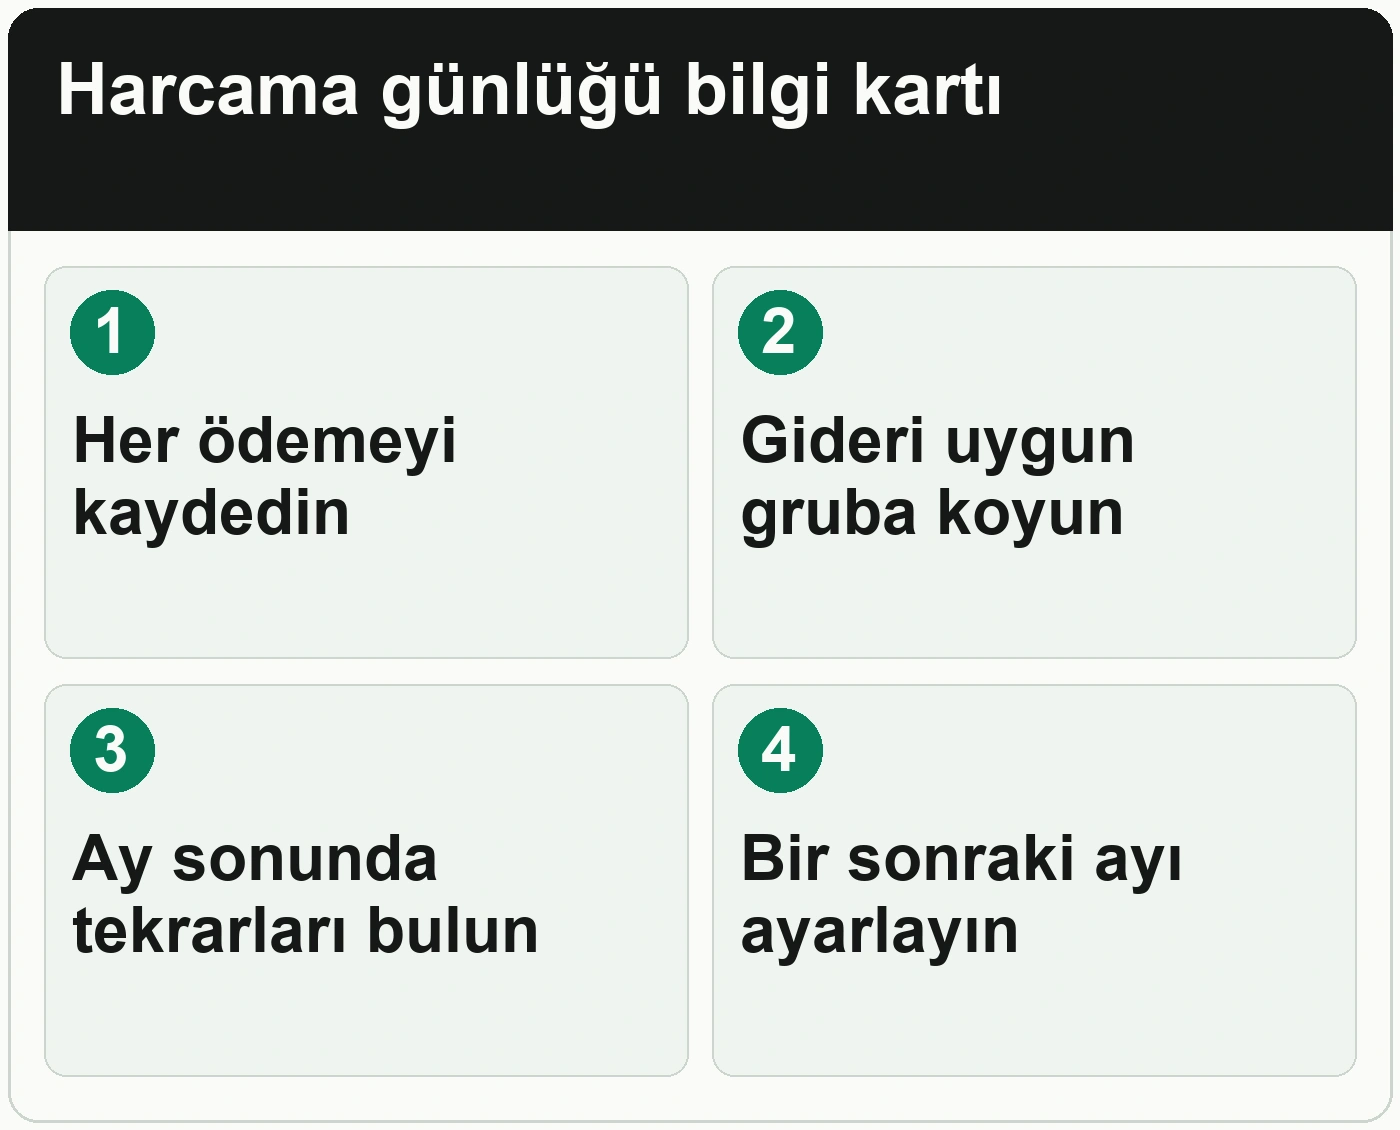
İhtiyaç duyarsanız tutarın yanına kısa bir açıklama ekleyin. Günlüğe erişimi sınırlı tutun ve hassas hesap bilgisi yazmayın.
Harcamalarınızı ve öğrenme planınızı aynı haftada yönetmeniz güç geliyorsa, iş ve öğrenme dengesi için haftalık plan yazısına göz atın. Gelecek hedefinizle hangi iş adımını eşleştireceğinizi netleştirmek için aşağıdaki 12jobs bannerını kullanabilirsiniz.
Sıkça sorulan sorular
Harcamaları her gün mü kaydetmeliyim?
Her gün kısa kayıt yapmak, ay sonunda hatırlamaya çalışmaktan kolaydır. Yoğun bir gün kaçırılırsa banka hareketlerinden tamamlayın; amaç kusursuz günlük değil, yeterince doğru bir görünüm elde etmektir. Bu adımı kendi durumunuza uyarlamak için her ay bütçenizi aşıyorsanız hangi giderleri incelemelisiniz yazısındaki örneği de inceleyebilirsiniz.
Harcama günlüğünde borç ve kredi kartını nasıl göstermeliyim?
Kartla alışveriş yaptığınız günü harcama tarihi olarak kaydedin. Kart ekstresini ödediğinizde aynı alışverişi yeniden gider yazmayın; borcun kapandığını ayrı izleyin. Bu adımı kendi durumunuza uyarlamak için kullanmadığınız abonelikleri nasıl bulup giderlerinizi azaltabilirsiniz yazısındaki örneği de inceleyebilirsiniz.
Kategori sayısı kaç olmalı?
Karar vermeniz için yeterli ama kayıt yükü oluşturmayacak sayıda kategoriyle başlayın. Beş ila sekiz başlık başlangıç olabilir; yaşam düzeninize göre değiştirin.
Bir ay sonunda hiçbir harcamayı değiştirmem gerekiyorsa ne olur?
Günlüğün değeri yalnız harcama azaltmak değildir. Bazen bütçenin bir gideri eksik hesapladığını veya harcamanın gerekli olduğunu görürsünüz. Bu durumda tahmininizi düzeltmeniz yeterlidir.