Bir bilgisayarın peşin fiyatı ile taksit seçeneği arasındaki farkı anlamak için yalnız aylık ödemeye bakmayın. Önce karşılaştırdığınız ürünün aynı model, kapasite ve garanti koşulunda olduğundan emin olun. Sonra peşin toplamı, tüm taksitlerin toplamını, ek ücretleri ve ödemelerin hangi aylarda yapılacağını yan yana yazın. Son olarak bu tutarın temel gider ve yaklaşan ödemelerinizle nasıl etkileşeceğini değerlendirin.
Aynı ürünü ve aynı hizmeti karşılaştırın
Mağazalardaki iki fiyat farklı model, depolama miktarı, işlemci, işletim sistemi veya garanti kapsamı için olabilir. Teklifteki ürün kodunu ve dahil olan aksesuarları kontrol edin. Kurulum veya teslimat ücreti bir seçenekte dahil, diğerinde hariç olabilir. Ürünün fiyatını görmeden önce “benzer cihaz” diye karşılaştırmak toplamı yanlış gösterir.
Peşin ve taksit fiyatı aynı satıcıda bile farklılaşabilir. Taksit seçeneğinin toplam tutarını, kaç ödeme olduğunu ve her ödemenin tarihini sağlayıcıdan doğrulayın. Kredi kartı veya tüketici finansmanı kullanılıyorsa ücret, faiz veya diğer şartları sağlayıcının güncel sözleşme ve ödeme planından okuyun. Koşullar kampanya veya kart türüne göre değişebilir.
Toplam ödeme tablosu kurun
Karşılaştırma için şu sütunları kullanın: ürünün nakit fiyatı, taksit sayısı, her taksidin tutarı, tüm taksitlerin toplamı, ek ücret/teslimat, ilk ve son ödeme tarihi. “Aylık küçük” ifadesi toplamı saklamasın. Her taksitin toplamını çıkarıp peşin fiyatla farkı bulun. Bu farkın neden oluştuğunu anlamak için ödeme sağlayıcısının açıklamasını kontrol edin; yalnız reklam başlığına dayanmayın.
Şöyle bir durum hayal edelim. Aynı model laptopun peşin fiyatı örnek olarak 30.000 TL, taksit seçeneği ise 6 ay boyunca 5.500 TL olsun. Rakamlar sadece örnek hesap için uydurulmuştur; güncel piyasa fiyatı değildir. Taksitli toplam 33.000 TL olur; görünen fark 3.000 TL’dir. Buna teslimat veya başka ücret dahil değilse gerçek karşılaştırma için onları da ekleyin.
Bu rakamı görünce hemen “peşin daha iyi” demeyin. Peşin ödeme hesabınızdaki acil giderler için ayırdığınız parayı azaltabilir. Taksit ise gelecek altı ayın harcanabilir tutarını düşürür. Bu yüzden toplam fiyatla birlikte ödeme takvimini bütçenize taşıyın. Geliriniz düzensiz veya yaklaşan taşınma/okul masrafı varsa, düşük gelir senaryonuzu da dikkate alın.
Bütçeye ve kullanım süresine bakın
Peşin ödeyecekseniz temel giderler ve yakın vadeli ödemeler için yeterli bakiye kalıyor mu? Taksit seçeneğinde her ayki ödeme, mevcut borç ve zorunlu masraflarla birlikte karşılanabilir mi? Kart limitinin olması bu harcamayı bütçeye uygun hale getirmez. Gecikme halinde oluşabilecek koşulları kart sağlayıcısından öğrenin.
Bilgisayarın gerçek maliyeti yalnız ödeme şekli değildir. Gerekli yazılım, aksesuar, garanti, servis ve beklenen kullanım süresini de hesaba katın. Bu ayrı soruyu laptop toplam maliyeti yazısında adım adım inceleyebilirsiniz. Bu yazıdaki peşin-taksit karşılaştırması yalnız ödeme düzenini ele alıyor.
Ürünü ne için alacağınızı da netleştirin. Okulun veya işyerinin yazılım gereksinimi belirli özellik istiyor mu? Aynı iş için daha düşük özellikli cihaz yeterli olabilir mi? Garanti ve servis koşulu ürün koduna bağlıysa, satın alma öncesinde satıcıdan doğrulayın. İhtiyacınız kesin değilse, ödeme planı üzerinde karar vermeden önce bu kısmı netleştirin.
Kararı neye göre vereceğinizi yazın
Bir seçenek toplamda daha pahalı ancak ödeme günü sizin için daha uygun olabilir; diğer seçenek daha az maliyetlidir ama nakit bakiyenizi düşürebilir. Gelir, tasarruf hedefi ve borç koşulları kişiye özgü olduğundan tüm okuyuculara tek ödeme yöntemi öneremeyiz. Kararınızı şu üç başlıkla açıklayın: toplam maliyet, aylık nakit akışı ve diğer yükümlülüklerle uyum.
Şüphe duyduğunuz teklifleri karşılaştırırken ödeme koşulunun yazılı özetini isteyin. Kampanya sayfasındaki taksit sayısı ile alışveriş ekranındaki toplamı tekrar kontrol edin. Satın alma tamamlandığında taksit tarihlerini takvime veya bütçe tablonuza ekleyin; bunları sonraki ayın bütçesinde görünmez bırakmayın.
Ödeme planını düşük gelirli bir ayda deneyin
Aynı bilgisayar peşin 24.000 TL, altı taksitte ayda 4.500 TL olsun. Taksitli toplam 27.000 TL, fiyat farkı 3.000 TL'dir. Bu farkı görmeden yalnız “ayda 4.500 TL” ifadesiyle karar vermeyin. Ek ücret varsa onu da toplamın üstüne koyun.
Sonra gelecek altı ayın zorunlu ödemelerini yazın. Bir ayda 4.500 TL'yi rahat karşılıyor olmanız her ay karşılayacağınız anlamına gelmez. Örneğin üçüncü ay taşınma masrafı varsa, o ay taksit ve taşınma gideri birlikte bütçenize yüklenir. Düzensiz gelirle çalışıyorsanız düşük tahsilatlı bir ay için de hesabı deneyin.
Peşin ödeme bütün birikiminizi tüketiyorsa bunu da ayrı bir sorun olarak görün. Karar yalnız toplam fiyat farkından oluşmaz; elde kalan para ve ödemelerin sürdürülebilirliği de önemlidir. Daha düşük özellikli model, satın almayı erteleme veya mevcut cihazın bakımını yaptırma gibi seçenekleri değerlendirebilirsiniz.
Taksiti erken kapattığınızda hangi tutarın uygulanacağını ya da ücretin değişip değişmeyeceğini varsaymayın. Seçtiğiniz satıcının ve ödeme sağlayıcısının yazılı koşullarını okuyun. Hesabınız kararın matematiğini gösterir; sözleşme koşullarının yerini almaz.
Karşılaştırdığınız teklifin tarihini saklayın. Satın alma gününe kadar fiyat veya kampanya koşulu değiştiyse toplam hesabı yeniden yapın. Önceki ekranda gördüğünüz tutarın hala geçerli olduğunu varsaymayın.
Peşin ve taksit bilgi kartı
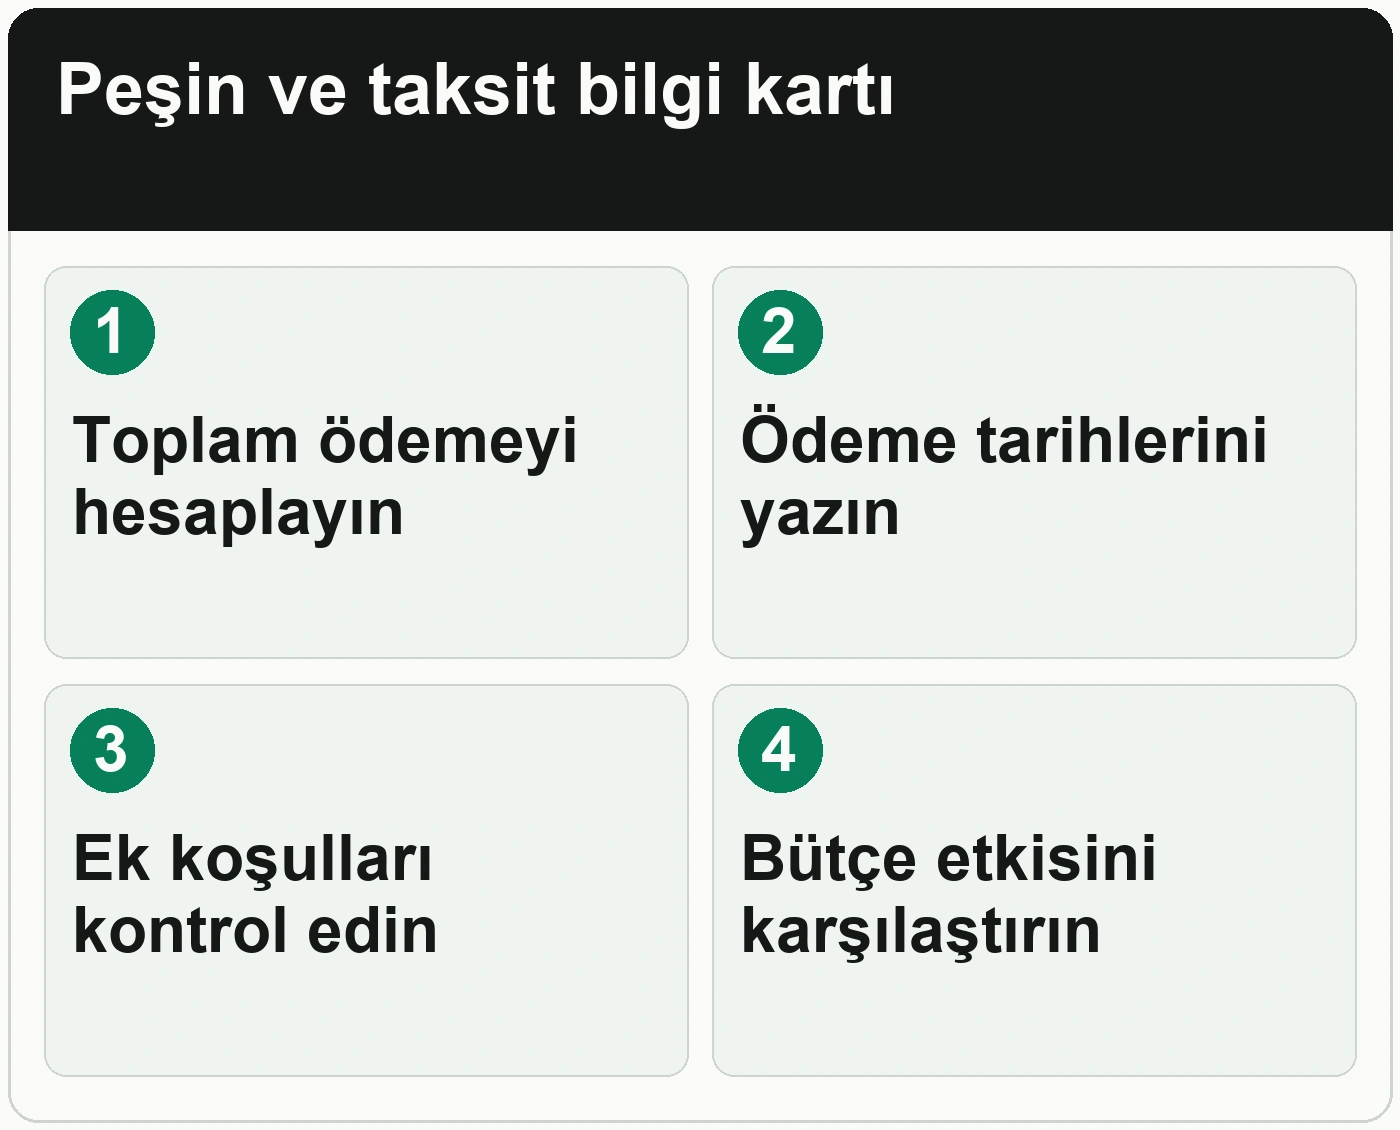
Ücretleri sağlayıcı sayfasından doğrulayın; bilinmeyen masrafı “yok” değil “teyit edilmedi” diye işaretleyin.
Bu bilgisayarı okul veya kariyer hedefiniz için alıyorsanız önce hangi işte kullanacağınızı netleştirmek de işe yarar. Aşağıdaki 12jobs bannerına tıklayarak kariyer planınızı oluşturabilirsiniz; araç cihaz veya ödeme yöntemi önermez.
Sıkça sorulan sorular
Peşin fiyat ile taksitli toplamı nasıl hesaplarım?
Taksit tutarını ödeme sayısıyla çarpın ve ek ücretleri ekleyin. Ürünün aynı model ve koşulda olduğunu doğrulayın; toplamı peşin fiyatla karşılaştırın. Bu adımı kendi durumunuza uyarlamak için bir dizüstü bilgisayarın gerçek maliyetini nasıl hesaplarsınız yazısındaki örneği de inceleyebilirsiniz.
Taksitli fiyat daha yüksekse peşin ödemek zorunda mıyım?
Hayır. Peşin tutarın bütçenizde yaratacağı etkiyi ve taksitlerin toplam maliyetini birlikte değerlendirin. Kişisel koşulunuza uyan seçeneği belirleyin. Bu adımı kendi durumunuza uyarlamak için i̇lk işinizde acil durum birikimi hedefini nasıl belirlersiniz yazısındaki örneği de inceleyebilirsiniz.
Taksitleri bütçemde nasıl göstermeliyim?
Her ödemeyi düşeceği döneme yazın. Toplam yükümlülüğü görünür tutun ve kart ekstresi ödendiğinde aynı alışverişi ikinci kez gider saymayın.
Bu hesap diğer teknoloji ürünleri için de geçerli mi?
Evet, aynı model ve ödeme koşulunu doğruladığınız her ürün için toplam tutar ve tarihleri karşılaştırabilirsiniz. Ürün ömrü veya bakım gibi ek maliyetler için ayrıca hesap yapın.