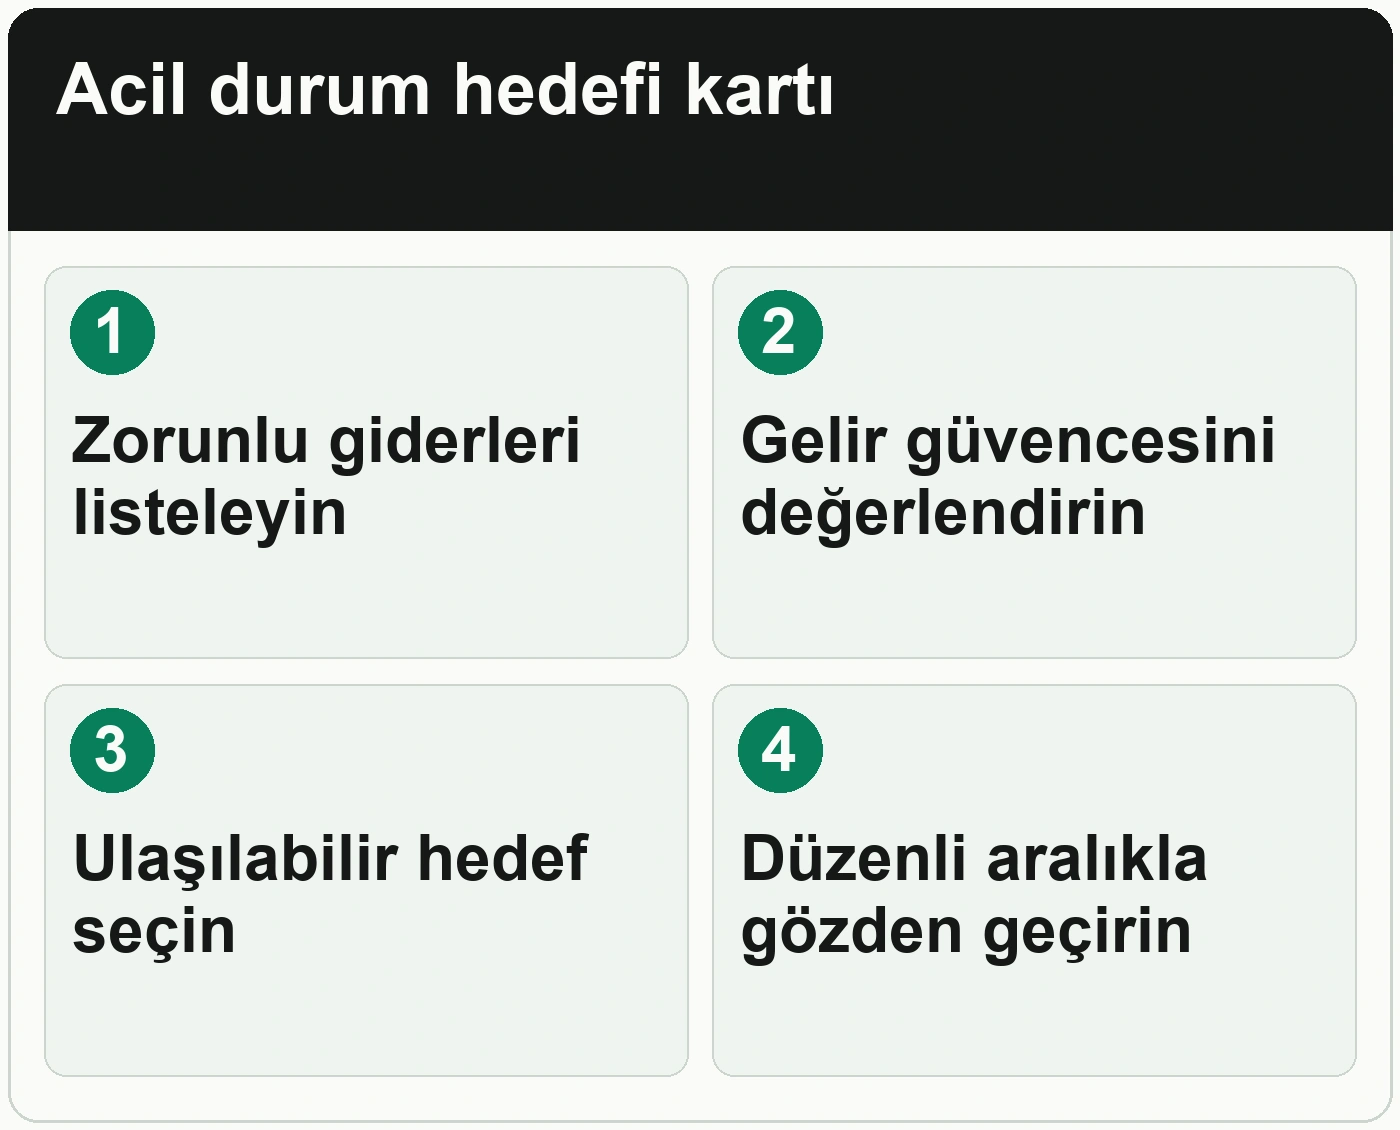
İlk işinizde gelir düzenli hale gelmiş olabilir, ama iş güvencesi, taşınma veya aile desteği kişiden kişiye değişir. Bu nedenle herkes için geçerli tek bir “şu kadar ay biriktirin” hedefi yoktur. Önce zorunlu giderlerinizi ve geliriniz kesilirse hangi kaynaklara ulaşabileceğinizi görün. Sonra aşamalı bir hedef belirleyin. Amaç gelecekte kesin ne olacağını bilmek değil; beklenmedik bir gider veya gelir arası yaşandığında karar verecek zaman kazanmaktır.
Acil durum için gereken giderleri bulun
Son iki üç ayın harcama kaydından ertelenmesi zor kalemleri çıkarın: barınma, temel gıda, işe ulaşım, telefon/internet gibi gerekli hizmetler, ilaç ve varsa borç ödemeleri. Eğlence veya ertelenebilir alışverişi bu temel toplamla karıştırmayın. Öte yandan sağlık veya aile sorumluluğunuz varsa, sizin için zorunlu kabul edilen giderler başka bir kişinin listesinden farklı olabilir.
SPK Finansal Okuryazarlık Platformu birikimi hem hedeflere ilerlemek hem beklenmedik masrafları karşılamak için gelirden ayrılan tutar olarak açıklar. Birikim neden ve nasıl yapılır rehberini okuyup kendi gider listenizle uyarlayabilirsiniz. Kaynaktaki genel anlatımı kişisel durumunuza özel bir hedef veya ürün önerisi gibi değerlendirmeyin.
Gelirin ne kadar öngörülebilir olduğunu düşünün
İlk işiniz deneme süresinde mi, belirli dönemli sözleşmeniz mi var, geliriniz prim veya vardiyaya bağlı mı? Hane içindeki başka bir kişiyle temel giderleri paylaşıyor musunuz? İş kaybı yaşanırsa başka gelir veya destek var mı? Bu soruları evet/hayır olarak değil, hangi süre ve koşulda geçerli olduğunu yazarak yanıtlayın. İki kişinin ortak gider ödemesi, sözlü bir güvence ile aynı şey değildir; planı birlikte konuşmak gerekir.
Sonra birkaç senaryo çıkarın. Örneğin ilk hedef olarak bir aylık zorunlu gider tutarına yaklaşmak, sonrasında daha uzun bir dönem için birikimi artırmak düşünebilirsiniz. Bu örnek bir kural değildir. Yeni mezun bir kişi aile yanında yaşıyorsa, kira ödeyen veya bakmakla yükümlü olduğu biri bulunan kişiden farklı bir hedef seçebilir. İş değiştirirken yeni maaşın ne zaman başlayacağı belli değilse, aradaki boşluğu ayrıca hesaba katın.
Bir örnekte hedefi parçalara ayıralım
Deniz’in işe yeni başladığını ve temel aylık giderlerinin örnek olarak 22.000 TL olduğunu varsayalım. Bu rakam yalnızca hesap yöntemini göstermek için uydurulmuştur; güncel yaşam maliyeti değildir. Deniz ailesiyle yaşadığı için barınma gideri düşük olabilir, fakat işinin proje bazlı primleri vardır. İlk hedefi 22.000 TL’nin tamamı yapmak yerine, düzenli ödeme tarihlerini zorlanmadan karşılayacağı küçük bir başlangıç tutarı belirlemek olabilir. Prim geldiğinde hedefini yeniden değerlendirir.
Başka bir yeni mezun tek başına eve çıkmış ve her ay düzenli kira ödüyor olabilir. Onun temel aylık tutarı ve gelir kesildiğinde giderleri azaltma imkanı daha farklıdır. İlk adım, sayısal hedefi başkasından kopyalamak değil, kendi zorunlu gider listesini doğru çıkarmaktır. Giderinizin bir bölümü paylaşılıyorsa, diğer kişinin katkısı kesilirse ne olacağını da düşünün.
Birikimi erişim ve risk açısından düşünün
Acil durum için ayırdığınız para, yakın zamanda kullanmanız gerekebilecek bir tutardır. Bu nedenle karar verirken yalnız getiriyi değil, paraya ne zaman ulaşabileceğinizi, çekim veya vade koşullarını ve değer kaybı riskini de anlamanız gerekir. Belirli bir banka hesabı veya yatırım ürünü herkes için uygun diye sunmuyoruz. Ürün seçmeden önce sağlayıcı belgelerini okuyun ve ihtiyaç varsa yetkili bir uzmandan kişisel görüş alın. Yatırım öncesi kontrol yazısında risk, vade ve çıkış koşullarına sorularla yaklaşabilirsiniz.
Beklenmedik masraf ile önceden bilinen yıllık ödeme ayrı planlanmalıdır. Araç sigortası, dönemlik okul ödemesi veya yıllık üyelik beklenen bir tarih taşıyorsa, onu acil durum birikiminden çıkarmak yerine aylık bütçede ayrı karşılayın. Yıllık giderleri aylara bölme rehberi bu ayrımı örnekle anlatıyor.
Hedefe giden yolu aylık bütçeye bağlayın
İlk maaşınız yattığında bütün parayı rastgele harcamalara dağıtmak yerine, zorunlu ödemeleri ve yaklaşan masrafları önce görün. Ardından birikim için sürdürebileceğiniz tutarı seçin. Bir ay hiçbir şey ayıramıyorsanız, kendinizi başarısız saymak yerine kira, ulaşım, borç ve işe başlama giderlerini tekrar inceleyin. Sonraki ayda ekstra gelir geldiyse tamamını bu hedefe aktarmanız şart değildir; diğer yükümlülükleri de değerlendirin.
Birikim hedefinizi üç ayda bir kontrol edin. Yeni eve taşınmak, iş değiştirmek veya aile sorumluluğunun artması temel gider tablonuzu değiştirebilir. Hedef sabit bir sayı değil, güncel koşullara göre gözden geçirilen bir hazırlık planıdır. Bu sırada ne kadar paraya erişebileceğinizi ve hangi hesapta durduğunu da açıkça bilin.
İlk basamağa ulaşınca hedef nasıl büyütülür?
Şöyle bir durum düşünün. Zorunlu aylık gideriniz 20.000 TL ve ayda 2.000 TL ayırabiliyorsunuz. Bir aylık gideri karşılayacak tutara, fiyatlar değişmez ve birikim kullanılmazsa, on ayda ulaşırsınız. Bu süre uzun görünüyorsa ilk hedefi daha küçük bir beklenmedik gider üzerinden belirleyebilirsiniz. İlk basamak ilerlemeyi görünür kılar; nihai ihtiyacınızı ortadan kaldırmaz.
Hedefi artırırken gelirinizin devamlılığına tekrar bakın. Yeni işe başlamanız, evden ayrılmanız veya aile desteğinin değişmesi aynı tutarın artık yeterli olmamasına yol açabilir. Birikimi kullandığınızda da hangi olay için kullandığınızı not edin. Her ay tekrarlanan bir masraf bu hesaptan ödeniyorsa, bütçenizde kalıcı bir açık olabilir. Önce o açığın nedenini inceleyin; birikim hedefini sürekli büyütmek tek başına çözüm değildir.
Acil durum hedefi kartı
İlk işinizde gelir ve kariyer hedeflerinizi birlikte görmek istiyorsanız, aşağıdaki 12jobs bannerına tıklayıp planınızı oluşturabilirsiniz. 12jobs finansal ürün tavsiyesi vermez; kariyer yönünüzü düzenlemenize yardım eder.
Sıkça sorulan sorular
Acil durum birikimi kaç aylık gider olmalı?
Tek bir sayı herkes için uygun değildir. Temel giderleriniz, gelir düzeniniz, sorumluluklarınız ve başka desteğe ne kadar erişebildiğiniz hedefi etkiler. Önce ulaşılabilir bir basamak belirleyin, sonra artırmayı değerlendirin. Bu adımı kendi durumunuza uyarlamak için i̇lk maaşınızı aldıktan sonra bütçenizi nasıl kurmalısınız yazısındaki örneği de inceleyebilirsiniz.
Birikimim yoksa nereden başlamalıyım?
Zorunlu giderlerinizi görün ve sürdürebileceğiniz küçük bir tutar seçin. Önce kayıt ve düzeni kurmak, erişemeyeceğiniz yüksek bir hedef koymaktan daha uygulanabilir olabilir. Bu adımı kendi durumunuza uyarlamak için yılda bir gelen masrafları aylık bütçeye nasıl dahil edebilirsiniz yazısındaki örneği de inceleyebilirsiniz.
Acil durum birikimi ile yıllık masraf birikimi aynı mı?
Önceden bilinen giderler ödeme takvimine bağlanabilir. Acil durum birikimi ise tarihini ve tutarını kesin bilemediğiniz ihtiyaçlara hazırlık içindir. İkisini ayrı kaydetmek kullanımı anlaşılır kılar.
Bu birikimi nereye koymalıyım?
Kişisel hedef ve risk durumunuza göre değişir. Karar vermeden önce erişim süresi, ücretler, koşullar ve olası değer değişimini ürün sağlayıcısının güncel belgelerinden kontrol edin.