Her ay düzenli olmayan giderler, bütçede görünmedikleri için beklenmedikmiş gibi hissedilir. Oysa araç sigortası, yıllık yazılım üyeliği, eğitim kaydı veya şehir dışı aile ziyareti çoğu zaman önceden bilinir. Ödeme tek seferde çıksa da masrafın ihtiyacı maaş gününden önce başlamıştır. Bu giderleri bütçeye katmak için ödeme tarihini yazın, kalan tutarı bulun ve o tarihe kadar kalan gelir dönemlerine paylaştırın.
“Yıllık” ile “acil” gideri ayırın
Acil masraf, zamanı ve tutarı önceden bilinmeyen durumdur. Yıllık veya dönemsel masrafın tarihi çoğu kez yaklaşık olarak bilinir. Bunları tek bir birikim kutusuna atarsanız, hangi paranın hangi amaçla ayrıldığını takip etmek güçleşir. Listeyi ikiye ayırın: takvime bağlanabilen harcamalar ve gerçekten öngörülemeyen durumlar.
Önce banka hareketlerini ve e-postalarınızı tarayın. Geçen yıl hangi ayda ne ödediniz? Hangi hizmet her yıl yenileniyor? Hangi eğitim veya seyahat tarihi tekrar ediyor? Miktar bu yıl değişecekse eski tutarı aynen kullanmak yerine güncel belgeyi veya sağlayıcı hesabını açın. Masrafın sadece adı değil, ödeme tarihi ve varsa son tarihini de yazın.
SPK Finansal Okuryazarlık Platformu, bütçeyi ileriye dönük bir gelir-gider planı olarak anlatıyor; birikim planının da belirli hedef ve nakit akışına dayanmasını öneriyor. Birikim hedefi belirleme anlatımına göz atabilirsiniz. Dönemsel gider hesabınız bir yatırım getirisi hesabı değildir; gelecekteki ödeme için gereken tutarı görünür kılar.
Kalan tutarı ve kalan zamanı hesaplayın
Ödeme için gereken tutardan o amaçla şimdiden ayırdığınız parayı çıkarın. Sonra ödeme gününe kadar kaç maaş veya tahsilat döneminiz kaldığını sayın. Gerekli aylık tutarı, kalan parayı kalan dönem sayısına bölerek bulun. Bir sonraki ödeme çok yakındaysa 12’ye bölmek hatalı sonuç verir; birikim için yalnız üç maaş günü kalmış olabilir.
Şöyle bir durum hayal edelim. Ece’nin bir sonraki eğitim kayıt ödemesinin 9.000 TL olacağını ve beş ay sonra yapılacağını varsayalım. Bu rakam sadece hesabı göstermek için uydurulmuş bir örnektir. Ece bu gider için 2.000 TL ayırmış. Kalan tutar 7.000 TL’dir. Ödeme tarihine kadar beş gelir dönemi varsa, her dönemde 1.400 TL ayırması gerekir. Bir ay bu tutarı ayıramazsa, diğer aylardaki payı ve hedefin zamanlamasını yeniden hesaplar; yeni borç varsaymaz.
Ödemeye üç ay kalmışsa, beş aya göre kurulan ilk plan geçerli değildir. Ece 7.000 TL’yi üç döneme bölüp yaklaşık 2.333 TL bulur. Bu pay bütçesine uymuyorsa, hangi seçeneğin gerçekçi olduğuna bakması gerekir: başka bir esnek harcamayı azaltmak, sağlayıcının sunduğu ödeme planını araştırmak veya bu yılki eğitimin tarihini değiştirmek. Seçeneklerin fiyat ve koşullarını doğrudan sağlayıcıdan kontrol etmelidir.
Takvim, toplam tutardan daha önemli olabilir
Listeyi yalnız aylık ortalamaya göre hazırlamak yeterli değildir. Ödemeler aynı ayda toplanıyorsa, hesabınızda en yüksek toplamı taşımanız gereken dönem o aydır. Örneğin iki üyelik ve aile ziyareti aynı ayda olabilir. Masraf listesinde her kalemin yanına ödeme ayını ekleyin; yan yana gelenleri takvimde görün.
Bir hizmetin yenileme tarihi, sizin maaş gününüzden önceyse paranın o tarihe kadar hazır olması gerekir. Otomatik ödeme talimatı varsa miktar ve tarih değişikliklerini gözden geçirin. Bakiye yetmezse oluşabilecek banka veya hizmet koşullarını kendi hesabınızda kontrol edin. Ödeme alınmadan önce yapılan bir bildirim, planı güncellemek için zaman kazandırabilir.
Ödediğiniz yıllık masrafı sonraki ayların bütçesine tekrar yazmayın. Bazı kişiler yıllık tutarı 12’ye bölüp her ay masraf gibi işaretler ve ödeme günü geldiğinde aynı tutarı ikinci kez gider kaydeder. Daha açık yöntem: aylık ayırdığınız parayı “dönemsel gider için birikim” diye kaydetmek; fiili ödeme olduğunda bu birikim bakiyesinden düşmektir. Böylece ayırma ile ödeme adımlarını karıştırmazsınız.
Her ödeme için küçük bir kayıt tutun
Tabloda şu sütunlar yeterlidir: gider, tahmini tutar, ödeme tarihi, ayrılmış tutar, kalan tutar, son kontrol tarihi. Tahmini tutarı kaynağıyla birlikte işaretleyin: geçen yılın dekontu mu, yeni teklif mi, henüz belirsiz bir beklenti mi? Belirsiz miktarı kesinmiş gibi yazmak, bütçenin güvenilirliğini azaltır.
Üç ayda bir listeye dönün. Tamamlanmış ödemeyi kapatın, yeni çıkan yıllık kalemi ekleyin, gerçekleşen tutarı ilk tahminle karşılaştırın. Böylece gelecek yılki plan daha gerçekçi olur. Kişisel finans planını gözden geçirme yazısında bir hedefin dayandığı varsayımları nasıl kontrol edeceğinizi de bulabilirsiniz.
Aynı aya yığılan ödemeleri nasıl yönetirsiniz?
Üç ayrı gider için ayda 1.000 TL ayırmak kolay görünebilir. Fakat hepsinin iki ay sonra ödenmesi gerekiyorsa, yılda toplam 36.000 TL biriktirecek olmanız bugünkü açığı çözmez. Her kalem için son ödeme tarihine kadar gerçekten birikecek tutarı hesaplayın.
Örneğin dört ay sonra ödenecek 8.000 TL'lik bir masraf için 2.000 TL'niz ayrılmışsa, kalan 6.000 TL'yi dört gelir dönemine bölebilirsiniz: dönem başına 1.500 TL. İkinci bir masraf aynı tarihteyse onun payını da ekleyin. Toplam aylık pay bütçenize sığmıyorsa, isteğe bağlı yenilemeyi ertelemek veya daha düşük maliyetli seçeneği araştırmak gerekebilir. Ödeme tarihini değiştirebileceğinizi varsaymadan sağlayıcıyla konuşun.
Ödemeyi yaptıktan sonra aynı kalemi gelecek dönem için yeniden açın. Böylece her yıl aynı masrafı yeniden sürpriz gibi yaşamazsınız.
Dönemsel gider bilgi kartı
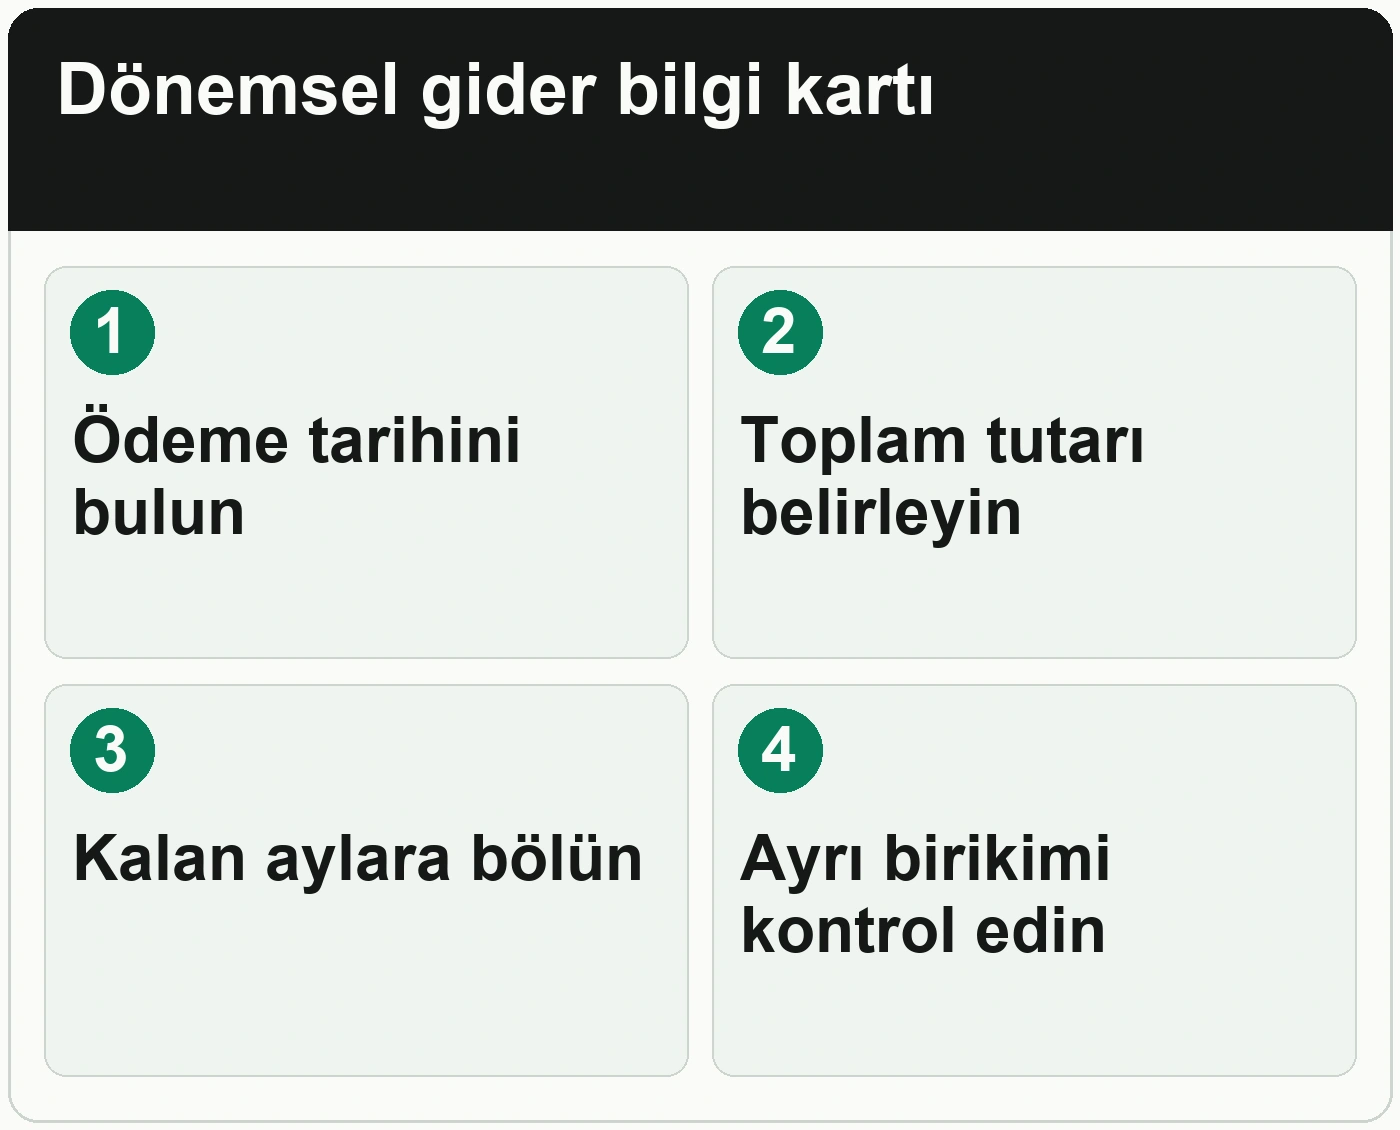
Her gideri ayrı satıra yazın. Aylık payı ödendi diye masrafı kapatmayın; fiili ödeme gerçekleştiğinde kaydı tamamlayın.
Gelecek yıl iş ve eğitim hedefleriniz de birden fazla ödeme tarihi içeriyorsa, ilk adım olarak hedefinizi netleştirin. Aşağıdaki 12jobs bannerına tıklayarak çalışma ve kariyer planınızı oluşturabilirsiniz; araç ödeme hesabı veya finansal danışmanlık sunmaz.
Sıkça sorulan sorular
Yıllık giderleri 12’ye bölmek her zaman doğru mu?
Hayır. Ödemeye kalan ay veya gelir dönemi sayısını kullanın. Tarih altı ay uzaktaysa 12’ye bölmek o tarihe kadar gerekli tutarı eksik bırakabilir. Bu adımı kendi durumunuza uyarlamak için geliriniz her ay değişiyorsa bütçenizi nasıl planlayabilirsiniz yazısındaki örneği de inceleyebilirsiniz.
Dönemsel masrafları acil durum birikiminden mi ödemeliyim?
Önceden bilinen ödemeleri ayrı planlamak, beklenmeyen durumlar için ayırdığınız paranın hangi amaçla kullanıldığını görünür kılar. Hesap türü ve hedefleri kendi durumunuza göre belirleyin. Bu adımı kendi durumunuza uyarlamak için i̇lk işinizde acil durum birikimi hedefini nasıl belirlersiniz yazısındaki örneği de inceleyebilirsiniz.
Ödeme tutarı henüz belli değilse ne yapmalıyım?
Son dekont veya sağlayıcının güncel hesabından başlangıç tahmini alın. Tutar netleştiğinde planı değiştirin ve eski tahmini güncelmiş gibi bırakmayın.
Yıllık üyeliği yenilemek istemiyorsam bütçeye eklemeli miyim?
Önce hizmetin yenileme tarihini ve iptal koşullarını sağlayıcıdan kontrol edin. Yenilememe kararı kesinleşmeden otomatik ödemeyi unutulmuş saymayın.