Her gün bütçe tablosu açmak istemiyor ama gelir ve giderlerinizin yönünü kaybetmek de istemiyorsanız, üç ayda bir kısa finans kontrolü yapabilirsiniz. Son dönemde hesaba giren parayı, zorunlu giderleri, gelecek üç ayda ödenecek tutarları ve birikim hedeflerinizi aynı yerde karşılaştırın. Sonunda bütün planı yenilemek yerine, en çok değişen tek varsayımı düzeltin.
Önce kontrol için doğru kayıtları açın
Banka ve kart hareketleri, maaş bordrosu, düzenli ödeme listesi ve varsa hedef birikim notları başlangıç için yeterlidir. Başka birinin hesap bilgilerini veya kart numarasını kişisel tabloda tutmayın. Gerekli tutarları ve ödeme tarihlerini kaydetmeniz yeterlidir. Güncel olmayan tahminleri “kesin” gibi göstermeyin.
Üç ayı bir dönem olarak seçmenin nedeni tüm hayatınız için doğru süre olması değil; küçük değişimleri görebilecek ve gözden geçirme işini sürekli hale getirmeyecek pratik bir aralık sunmasıdır. İş değişimi, taşınma, yeni aile sorumluluğu veya büyük ödeme gibi olay olduğunda bu takvimi beklemeden planı güncelleyin.
Dört alanı sırayla kontrol edin
Gelir: Son üç ayda hesabınıza yatan net tutarı ve ödeme tarihini karşılaştırın. Prim, iade veya tek seferlik ödeme varsa düzenli gelirden ayırın. Tahsil edilmemiş geliri kullanılabilir bakiye saymayın.
Zorunlu gider ve ödemeler: Kira, ulaşım, fatura, borç ve sağlık gibi kalemleri gerçekleşenle karşılaştırın. Tutar veya son ödeme tarihi değişmiş mi? Kredi kartı harcamasını ekstresi ödendiğinde ikinci kez gider olarak saymayın.
Yaklaşan ödemeler: Önünüzdeki üç ayda yıllık yenileme, eğitim, taşınma veya planlı seyahat var mı? Tarih ve tutarı netleştirin. Yıllık giderleri aylık bütçeye bölme yazısındaki yöntem, ödeme tarihine kadar gerekli tutarı bulmanıza yardım eder.
Hedefler: Birikim veya eğitim hedefi hala anlamlı mı? Tarihi veya tutarı değişmiş mi? Şu ana dek ne kadar ayrıldı? Hedefi yeniden hesaplayın; eski planı otomatik sürdürmeyin.
Bir örnek üzerinden ilerleyelim
Baran’ın son üç ayda maaşının değişmediğini, fakat ofise dönüş nedeniyle ulaşım ve öğle yemeği giderinin arttığını varsayalım. Aynı dönemde yıllık yazılım üyeliği de yenilenmiş. Rakamlar burada önemli değil; Baran’ın kontrolünde iki farklı konu var: tekrar eden ofis gideri ve önceden bilinen yıllık ödeme. İlki işe gitme düzeniyle, ikincisi takvimle ilişkilidir. İkisini tek bir “bu çeyrekte fazla harcadım” satırında toplarsa gelecek dönem için doğru tahmin kuramaz.
Baran ofis günlerini, ulaşım ve ek yemek tutarını ayrı kaydeder. Yıllık üyeliği ise gelecek yılın yenileme tarihine bağlar. Kullanmadığı bir hizmetse yenilemeden önce sağlayıcı koşulunu kontrol eder. Harcama artışının hangi bölümünün kalıcı olduğunu anladıktan sonra birikim hedefini günceller. Değişen yaşam düzenini cezalandırmak yerine, yeni bütçesinin doğru olmasını sağlar.
Bütün hedefleri aynı anda büyütmeyin
Finans kontrolünde birden fazla ihtiyaç görebilirsiniz: yüksek borç ödemesi, taşınma masrafı, eğitim veya birikim. Hangisine öncelik vereceğinizi vade, zorunluluk, maliyet ve kendi sorumluluklarınıza göre belirleyin. Bu yazı sizin yerinize öncelik sırası vermez. Her hedefin başlangıç tutarını, son tarihini ve değişince ne olacağını yazın.
Tüm fazlayı tek bir hedefe yönlendirmek zorunda değilsiniz. Bazı durumlarda yakın tarihli bir ödeme, bazı durumlarda borç maliyeti veya temel birikim daha öncelikli olabilir. Faiz ve borç koşulları konusunda bankanızın güncel belgelerini okuyun; kişisel durum karmaşıksa yetkin bir danışmana başvurun. Yatırım öncesi kontrol soruları tasarruf, risk ve vade bilgisini ayırmaya yardım eder.
Kontrolü küçük bir eylemle bitirin
Gözden geçirmenin sonunda tek bir somut karar yazın: abonelik yenileme tarihini hatırlatıcıya eklemek, gelecek ayın ulaşım giderini yeniden hesaplamak, üç aylık hedef tutarını değiştirmek veya bordro yetkilisine bir soru sormak. Sorumluyu ve kontrol tarihini de ekleyin. Kararınız henüz net değilse “bilgi bekleniyor” diye kaydedin.
Kontrol takvimine 20–30 dakika ayırın. Tüm harcamaları tek tek analiz etmek yerine büyük ve tekrar eden kalemleri inceleyin. Para hareketlerini görünür kılmak günlük stres yaratıyorsa, kısa bir liste ve sonraki kontrol tarihiyle durabilirsiniz. Haftalık plan yazısındaki takvim bloklama yaklaşımı, gözden geçirme zamanını unutmanızı azaltabilir.
Üç aylık kontrolü nasıl bir karara dönüştürürsünüz?
Gelirinizin arttığını ama hesapta kalan paranın aynı olduğunu fark ettiniz diyelim. Önce üç ayın toplamına değil, ayların içindeki değişikliklere bakın. Kira artışı ikinci ay başladıysa, eski gider ortalaması gelecek üç ay için düşük kalır. Bir defalık taşınma masrafı ise her ay tekrarlanacakmış gibi yazılmamalıdır.
İncelemenin sonunda yalnız “daha dikkatli olacağım” demeyin. Hangi kalemi, hangi tarihten itibaren değiştireceğinizi yazın. Örneğin gelecek ay yenilenecek ve kullanılmayan hizmeti iptal etmek, öğrenme bütçesini belirli bir uygulamaya ayırmak veya birikim hedefinin tarihini yenilemek olabilir. Seçtiğiniz kararı bir sonraki kontrolün başında yeniden inceleyin.
Bir hedefi ertelemeniz planın başarısız olduğu anlamına gelmez. Koşullar değiştiğinde hedefin tutarı veya tarihi de değişebilir. Asıl fayda, değişikliği erken görüp ödeme günü gelmeden karar verebilmektir.
Üç aylık finans kontrol kartı
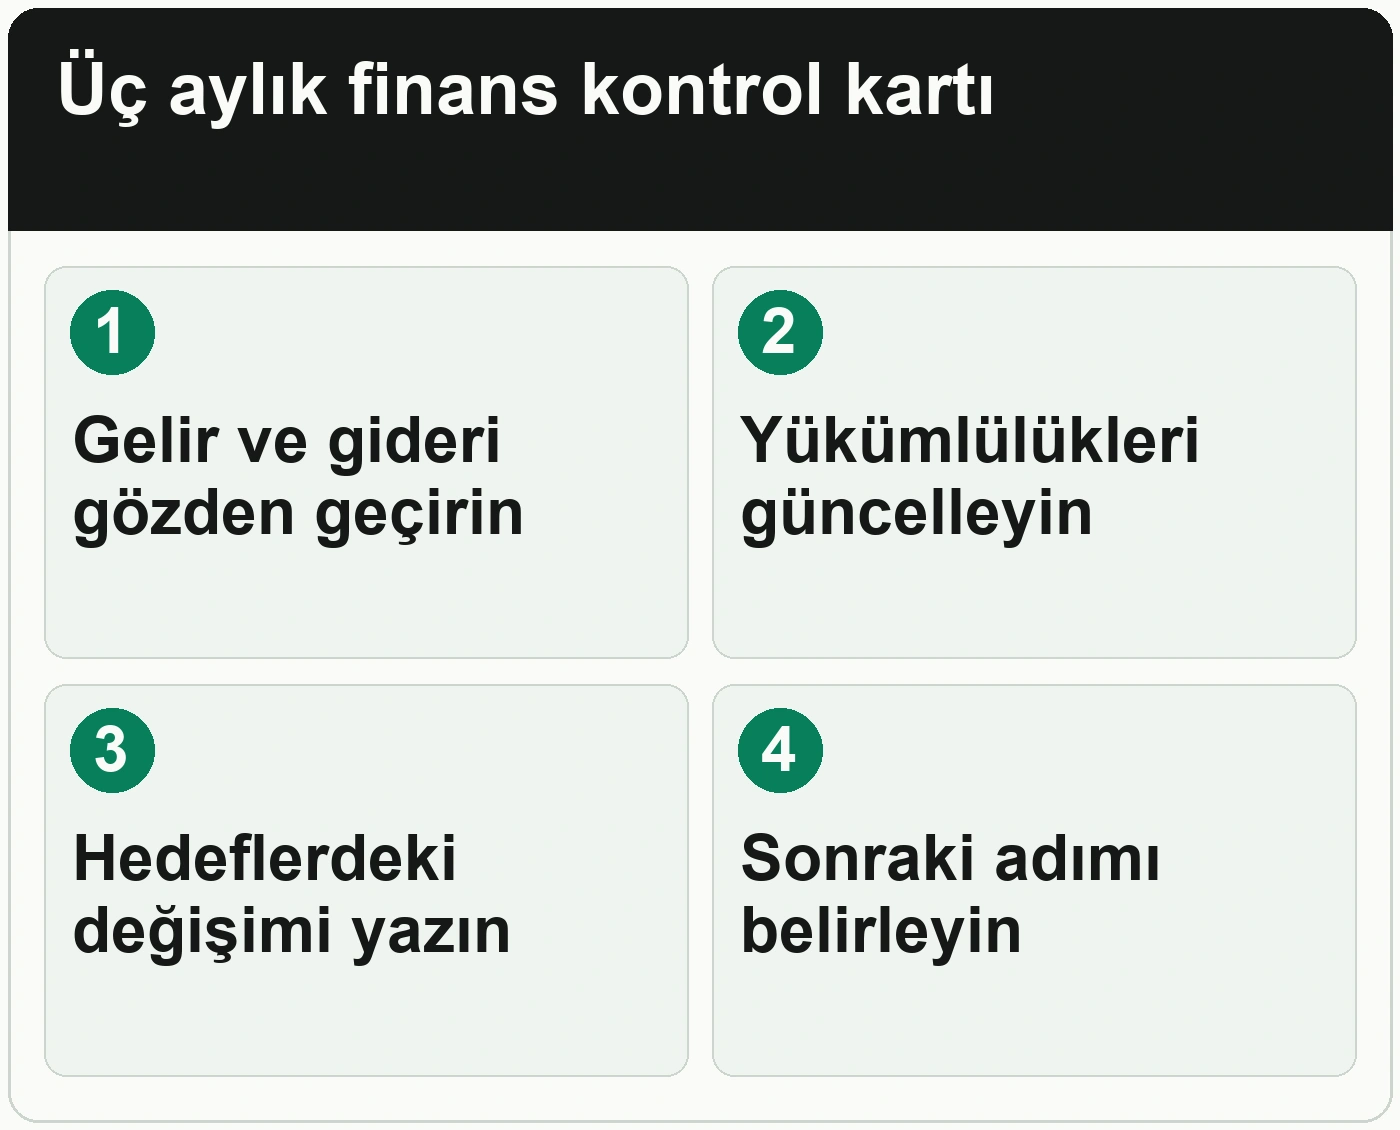
Her alan için kontrol tarihi ve tek bir not yazın. Bu listeyi finansal kayıtlarınızın yerine değil, onları düzenlemek için kullanın.
Kariyer hedefleriniz değiştiğinde gelir ve öğrenme planınız da etkilenebilir. Aşağıdaki 12jobs bannerına tıklayıp kariyer planınızı oluşturabilirsiniz.
Sıkça sorulan sorular
Finans planımı neden üç ayda bir kontrol etmeliyim?
Üç ay pratik bir aralık olabilir; kişisel koşullarınıza göre daha sık veya seyrek kontrol edebilirsiniz. Taşınma, iş değişimi veya büyük giderde planı beklemeden güncelleyin. Bu adımı kendi durumunuza uyarlamak için maaşınız arttığı halde neden birikiminiz artmıyor yazısındaki örneği de inceleyebilirsiniz.
Kontrol listesine yatırım hesabımı da eklemeli miyim?
Varlıklarınız varsa, güncel belge ve bakiyelerini kendi planınızda izleyebilirsiniz. Yalnızca değer artışına değil, vade ve risk koşullarına da bakın; bu yazı kişisel yatırım tavsiyesi değildir. Bu adımı kendi durumunuza uyarlamak için bir hedef için her ay ne kadar biriktirmeniz gerektiğini nasıl hesaplarsınız yazısındaki örneği de inceleyebilirsiniz.
Bir kontrolde birikimim azaldığını görürsem ne yapmalıyım?
Önce düşüşün nedenini, tek seferlik mi tekrar eden mi olduğunu bulun. Sonra yakın tarihli ödemeleri ve hedefleri güncelleyin; yeni borçla tabloyu gizlemeyin.
Bu kontrol için özel bir uygulama gerekli mi?
Hayır. Banka hareketi ve kısa bir tablo/not yeterli olabilir. Seçtiğiniz araç kişisel verilerinizi nasıl saklıyor ve paylaşabiliyor, bunu da inceleyin.