Ayın ortasında bütçenizin dağıldığını fark edip kendinizi “Parayı yine yönetemedim” diye suçluyor olabilirsiniz. Ancak bütçenin tekrar tekrar aşılması her zaman disiplin eksikliği değildir. Zorunlu gideri eksik hesaplamış, ödeme tarihini yanlış koymuş veya değişken geliri kesin gibi kullanmış olabilirsiniz. Önce planlanan ve gerçekleşen tutarı karşılaştırın; farkı hangi varsayımın yarattığını bulun; sonra tek bir değişiklik deneyin.
Önce toplam farkı doğru bulun
Planınızı yaptığınız dönemde hangi rakamları kullandınız? Gerçekleşen giderleri aynı kategori ve tarih aralığında toplayın. Aylık bütçeniz 30 günlük takvim yerine maaş gününden maaş gününe ise karşılaştırmayı o şekilde yapın. Ödeme ayın son günü çekildiyse, onu sonraki döneme yanlışlıkla atmamış olun.
Bir kategori toplamı beklenenden yüksek çıktıysa, iki ayrı soruya bakın: Tutar mı fazla, yoksa zamanlama mı farklı? Örneğin yıllık bir hizmet bu ay yenilenmiş olabilir. Bu, her ay o kadar fazla harcadığınız anlamına gelmez. Ancak ödeme tarihi önceden biliniyorsa, bir sonraki planınıza dönemsel gider olarak ekleyin. Yıllık masrafları aylık bütçeye bölme yazısındaki takvim yöntemini inceleyin.
Dört olası farkı birbirinden ayırın
Unutulan gider: Abonelik, ulaşım yenilemesi veya okul ödemesi plana hiç yazılmamıştır. Geçmiş ekstre ve e-posta bildirimlerine bakın. Tekrar eden gideri ekleyin veya tarihini not edin.
Gerçekçi olmayan tahmin: Market veya yakıt için geçen ayın tutarını kopyalamış, fakat bu ay daha sık alışveriş yapmış olabilirsiniz. Son birkaç dönemin kayıtlarına dönün ve tahmini gerçekleşene yaklaştırın.
Fiyat veya miktar değişimi: Aynı hizmetin fiyatı artmış, kullanımınız yükselmiş veya farklı ürün almış olabilirsiniz. Toplam artışı nedenine göre ayırın; aynı sepeti aynı miktarda almadıysanız fiyat değişimini tek başına hesaplayamazsınız.
Gelir zamanı veya tutarı: Prim henüz yatmamış, müşteri ödemesi gecikmiş ya da ilk maaş dönemi eksik kalmış olabilir. Hesaba geçmemiş parayı bütçe geliri gibi kullanmayın. Değişken gelirle çalışıyorsanız üç senaryolu gelir planını kullanın.
Bir ay sonu incelemesi yapalım
Can’ın aylık market bütçesini 6.000 TL olarak belirlediğini varsayalım. Ay sonunda market kayıtları 7.300 TL çıkıyor. Can ilk bakışta 1.300 TL’yi plansız atıştırmalığa harcadığını düşünebilir. Fişleri ayırınca 900 TL’lik temizlik ürünü ve ev arkadaşının payı için aldığı ortak malzeme bu kategoriye eklenmiş. Kalan 400 TL’nin bir bölümü de iki ek ofis gününde alınan öğle yemeği.
Farkın tamamı keyfi market harcaması değil. Can ortak malzemeyi ayrı kategoriye geçiriyor, ofis yemeklerini işe gidiş giderinde göstermeye başlıyor ve market tahminini kayıtlarına göre yeniliyor. Sonraki ay kontrol edeceği konu artık daha net: ev alışverişinin ortak/kişisel ayrımı ve ofis günü sayısı. Tek bir büyük kısıtlama koymak yerine, iki kategoriyi düzeltmiş oluyor.
Bütçeyi cezaya çevirmeyin
Her ay sıfır esneklikle yaşamak çoğu kişi için sürdürülebilir olmayabilir. Sosyal yaşamı veya beklenmedik küçük gideri bütçeden bütünüyle çıkardıysanız, planınız gerçek hayatla çarpışabilir. İsteğe bağlı harcamaya makul bir alan bırakmak, bütçenin “bozulduğu” anları azaltabilir. Bu alanın ne olacağı, gelir ve temel giderlere bağlıdır.
Bütçe farkını başkalarına kıyasla değerlendirmeyin. Aile desteği, kira, iş yolculuğu, sağlık gideri ve ödeme zamanı kişiye özgüdür. Aynı maaş iki farklı şehirde veya hane düzeninde farklı sonuç verir. SPK Finansal Okuryazarlık Platformunun bütçe problemlerine ilişkin eğitiminde planın uygulamadaki farklarını inceleyebilirsiniz.
Gelecek ay yalnızca bir varsayımı değiştirin
En yüksek farkı yaratan iki kategoriden birini seçin. Abonelikleri kontrol edin, ofis günlerini takvime göre yazın, yıllık ödemeyi ayırın veya market tahminini güncelleyin. Bütün bütçeyi aynı anda baştan yapmak, neyin işe yaradığını anlamayı zorlaştırabilir.
Seçtiğiniz değişikliği iki hafta sonra kontrol edin. Yeni plan günlük hayata uymuyorsa, tutarı veya yöntemi yeniden düzenleyin. Harcamaları tutarlı kaydedemediyseniz önce kayıt yöntemini basitleştirin. Harcama günlüğü nasıl tutulur yazısı kısa kayıtlarla örüntüyü bulmayı anlatıyor.
Bir farkı sonraki ayda nasıl sınarsınız?
Bu ay ulaşım bütçenizi 1.000 TL aştığınızı düşünün. Kayıtlarda iki taksi yolculuğu ve daha fazla ofis günü görünüyorsa, önce bunları ayırın. Ofis günü sayısı kalıcı olarak arttıysa toplu taşıma tahmininiz yenilenmelidir. Taksi ise geç kalma nedeniyle kullanıldıysa, deneyebileceğiniz değişiklik daha erken çıkmak olabilir.
Bir sonraki ay “ulaşımı azaltacağım” gibi belirsiz bir hedef koymak yerine, ofis günlerini önceden sayın ve taksiye ihtiyaç duyduğunuz durumları not edin. Ay sonunda hem toplam tutarı hem de nedenleri karşılaştırın. Daha az ofise gittiğiniz için maliyetin düşmesi, yeni yöntemin işe yaradığını tek başına göstermez.
Aynı gelir düzeyinde zorunlu giderleriniz geliri aşıyorsa bunu yalnız kişisel harcama sorununa indirgemeyin. Sosyal harcamayı kısmak açığın küçük bir bölümünü etkiliyor olabilir. Kira, ulaşım düzeni ve gelir olanakları gibi daha büyük kalemleri ayrı değerlendirmek gerekir.
Sonraki kontrol için seçtiğiniz kalemin yanına bir tarih koyun. Fark tekrar ediyorsa tahmininizi yenileyin. Bir defalık ihtiyaçsa onu kalıcı harcama alışkanlığı gibi yorumlamayın. Böylece her ay aynı sorunu yeniden çözmeye çalışmazsınız.
Bütçe farkı bilgi kartı
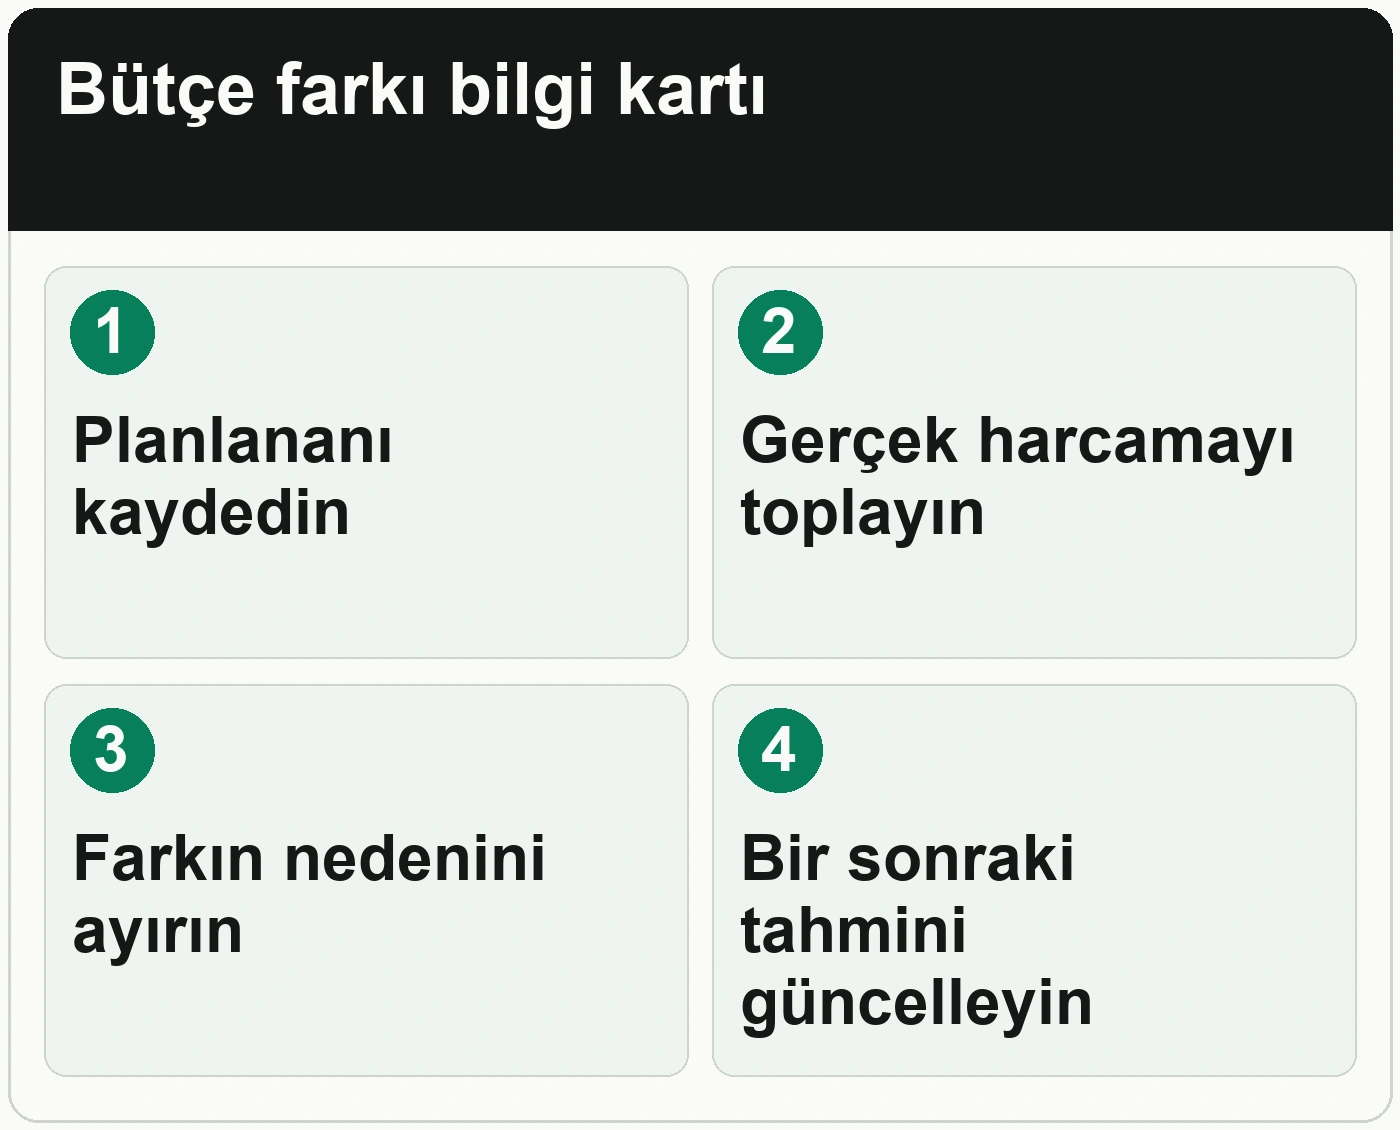
Farkı “başarısızlık” diye etiketlemek yerine, hangi tahminin yenilenmesi gerektiğini yazın.
Finans dışındaki hedeflerinizde de plan ile gerçekleşeni karşılaştırmak, neyi değiştireceğinizi görmenize yardım eder. Kariyer planı veya işte gelişim adımınızı netleştirmek için aşağıdaki 12jobs bannerına tıklayabilirsiniz.
Sıkça sorulan sorular
Bütçeyi her aştığımda daha az harcamam mı gerekir?
Önce farkın nedenini bulun. Unutulan ödeme, fiyat değişimi veya gelir gecikmesi varsa harcamayı kısmak tek başına çözüm olmayabilir. Gerçekleşen kayıtları plana yansıtın. Bu adımı kendi durumunuza uyarlamak için harcama günlüğü tutarak paranızın nereye gittiğini nasıl anlarsınız yazısındaki örneği de inceleyebilirsiniz.
Hangi giderden kısmaya başlamalıyım?
Önce tekrar eden ve sizin için düşük değerli görünen harcamayı seçin. Temel giderleri, iş için gereken ulaşımı veya sağlığı etkileyen masrafları aceleyle kısmayın. Bu adımı kendi durumunuza uyarlamak için yılda bir gelen masrafları aylık bütçeye nasıl dahil edebilirsiniz yazısındaki örneği de inceleyebilirsiniz.
Her ay bütçeyi yeniden mi yapmalıyım?
Temel yapıyı koruyup değişen tahminleri güncelleyin. Gelir, kira, hane düzeni veya ödeme tarihi değişirse daha kapsamlı bir gözden geçirme yapın.
Bütçe açığını kredi kartıyla kapatabilir miyim?
Kart açığı ortadan kaldırmaz; ödemeyi sonraki döneme taşır ve koşullarına göre ek maliyet doğurabilir. Yeni harcamadan önce ödeme planını ve kartın güncel koşullarını kontrol edin.