Serbest çalışıyor, vardiyalı çalışıyor veya prim alıyorsanız, geçen ay kazandığınız tutarı bu ay da kazanacağınız kesin değildir. En yüksek gelirinize göre bütçe kurmak, zayıf ayda sizi borca itebilir; yalnız en düşük aya bakmaksa her ayı gereğinden fazla kısıtlı hissettirebilir. Daha kullanışlı bir yöntem, temel giderleri güvenilir ve düşük bir gelir düzeyine göre planlamak; yüksek aylarda gelen fazlayı önceden belirlediğiniz amaçlara paylaştırmaktır.
Önce gelir tarihini ve tutarını kaydedin
Fatura kestiğiniz tarih ile paranın hesabınıza geldiği tarih aynı olmayabilir. Bu yüzden yalnız aylık toplamı değil, ödeme gününü de not edin. Örneğin ayın son haftasında yaptığınız işin ödemesi sonraki ayın ortasında geliyorsa, günlük harcama planında bu tutarı hemen kullanılabilir sayamazsınız.
Son altı ila on iki aylık gelir hareketini gözden geçirebiliyorsanız, her ay için tahakkuk etmiş tutarı değil tahsil ettiğiniz parayı kaydedin. İşin iptal edilmesi, müşterinin geç ödeme yapması veya prim hesabının farklı tarihte yatması bütçenin zamanlamasını değiştirebilir. Henüz tahsil edilmemiş bir faturayı ayrı bir “beklenen” satırında tutun. Para hesaba geçmeden sabit ödemeler için harcamayın.
SPK'nın Türkiye Finansal Okuryazarlık Platformu, düzenli geliri olmayan kişiler için önce ortalama gelir ve öncelik sıralaması oluşturmayı öneriyor. Düzensiz gelir için resmi bütçe önerilerini okuyun; ama ortalama geliri doğrudan her ay kesin kazanacağınız tutar gibi kullanmayın. Ortalama, geçmişi tarif eder. Gelecek ayın garantisi değildir.
Üç farklı ayı aynı tabloda görün
Şöyle bir durum hayal edelim. Elif proje bazlı tasarım işleri yapıyor. Son altı ayda hesabına sırasıyla 28.000, 41.000, 33.000, 24.000, 46.000 ve 30.000 TL gelmiş olsun. Bu rakamlar örnek amacıyla oluşturulmuştur; fiyat veya piyasa verisi değildir. Aritmetik ortalaması yaklaşık 33.700 TL olsa da Elif’in her ay bu kadar kazanacağı anlamına gelmez. En düşük aydaki tahsilat 24.000 TL’dir; temel giderleri 22.000 TL ise, aylık planında yalnızca yaklaşık 2.000 TL hareket alanı vardır.
Elif üç bütçe görünümü çıkarabilir:
Düşük ay: Yalnızca ödenmesi gereken zorunlu giderler ve işi sürdüren masraflar.
Olağan ay: Temel giderlere ek olarak küçük hedef birikimi ve makul değişken harcamalar.
Yüksek ay: Önce önceki aylardan devreden eksikler, vergi/iş yükümlülükleri ve birikim; sonra isteğe bağlı harcamalar.
Bu senaryolar bir gelir tahmini değil, para hesabınıza geldiğinde hangi sırayla kullanılacağını anlatan kararlardır. Elif’in iş giderleri varsa kişisel parayla aynı yerde değerlendirmemesi gerekir. Gelir vergisi veya başka yükümlülükleri varsa, oran ya da son ödeme tarihi tahmin etmek yerine kendisine uygun bir mali müşavir veya resmi kaynaktan kontrol etmelidir.
Temel yaşam bütçesini düşük aya göre kurun
Kira, faturalar, ulaşım, temel gıda, sağlık ve borç ödemelerini bir listeye alın. Ardından işi yapabilmek için zorunlu yazılım, malzeme veya ulaşım harcamalarını ekleyin. Bu giderlerin toplamı, düşük ay gelirinizden fazlaysa bütçe yalnızca harcama azaltma meselesi değildir. Ödeme vadelerini müşterilerle konuşmak, daha öngörülebilir iş aramak veya bazı sabit yükümlülükleri yeniden değerlendirmek gerekebilir.
Kredi kartı limitini gelir yerine koymayın. Müşteri ödemesi geciktiğinde kartla yaptığınız harcama, sonraki ayın bütçesine borç olarak döner. Gelir dalgalanmasının nedenini anlamak için müşteri bazında da not tutabilirsiniz: hangi iş ne zaman başladı, ne zaman fatura edildi, ne zaman ödendi? Tek bir müşteriden gelen büyük ödemeye fazla bağımlı olduğunuzu görürseniz bunu nakit planında hesaba katın.
Yüksek ayın fazlasını önceden paylaştırın
Fazla para geldiğinde karar vermeyi o güne bırakmayın. Önce eksik kalmış temel ödemeler ve iş yükümlülükleri, sonra yaklaşan yıllık giderler ve erişilebilir bir nakit yastığı; ardından yakın dönem hedefleri düşünülebilir. Kalan tutarın ne kadarının kişisel harcamaya ayrılacağı size bağlıdır. Burada amaç her şeyi kısmak değil, iyi geçen bir ayda gelecekteki zorunlu ödemeleri de karşılayabilmektir.
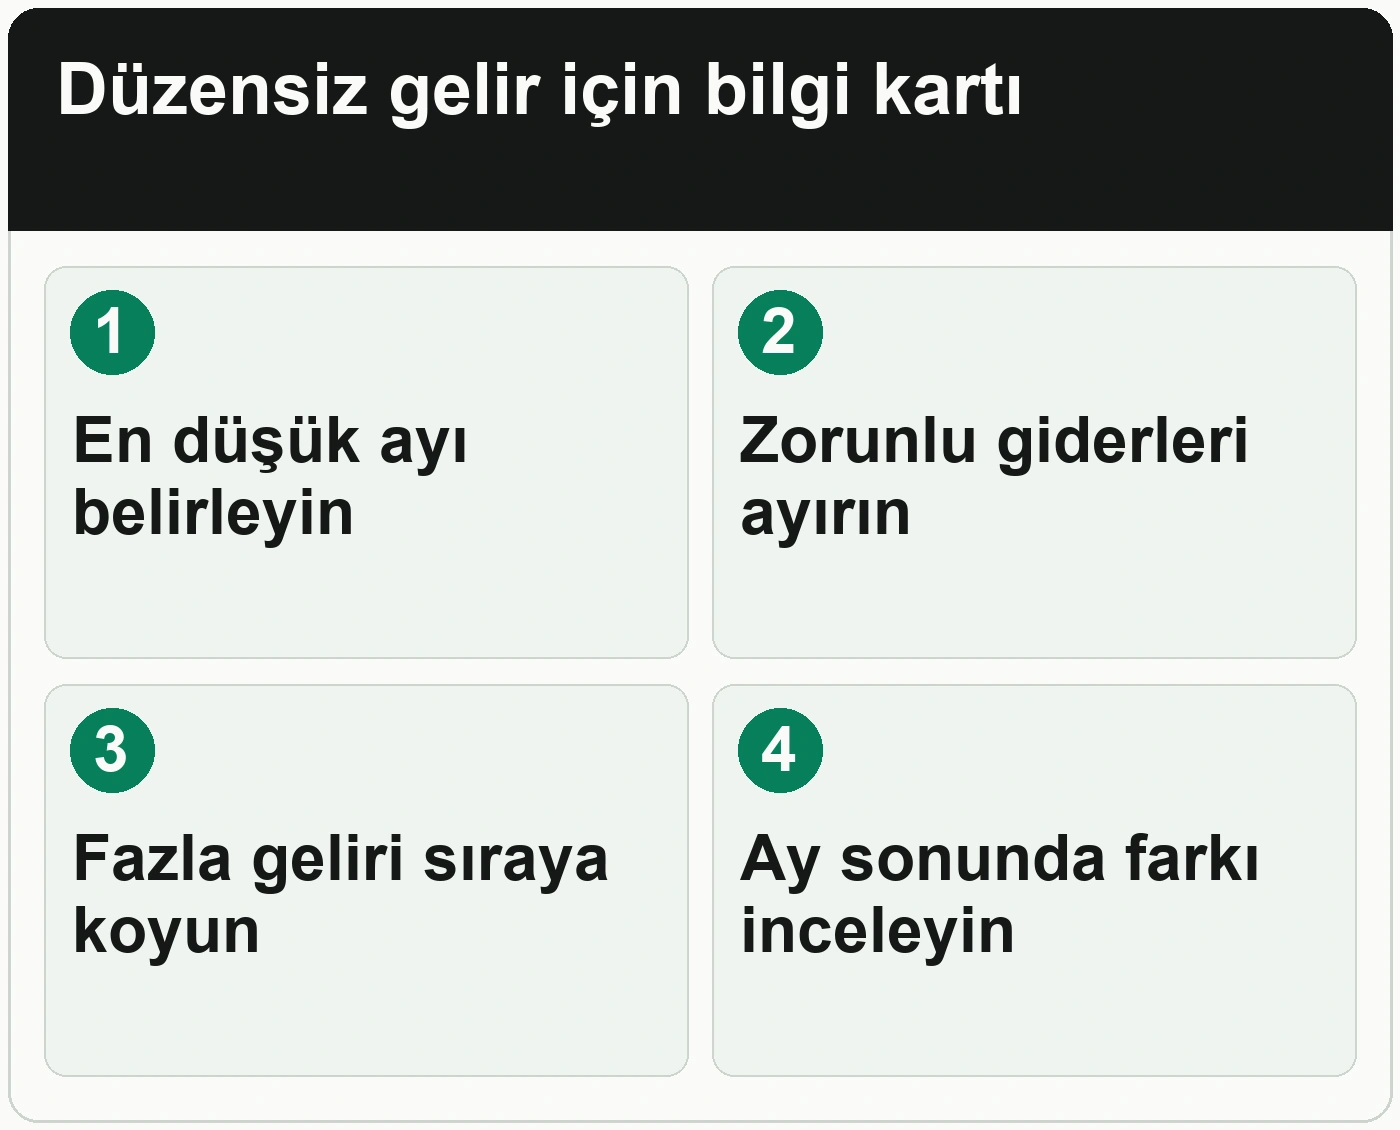
Her tahsilatta aynı sırayı uygulamak için bir not kartı hazırlayın. Para geldiğinde tarihi ve tutarı yazın; sabit giderlerin kullanılabilir tutarını ayırın; kalan parayı hedef, iş gideri ve günlük harcama arasında bölüştürün. Yeni iş masrafı çıkarsa eski bütçeyi sessizce aşmak yerine, hangi hedefin veya isteğe bağlı kalemin değişeceğini seçin.
Aylık kontrolünüzü nakit akışına bağlayın
Ay sonunda yalnız “bu ay ne kadar kazandım?” diye sormayın. Şunları da karşılaştırın: hangi faturalar zamanında tahsil edildi, hangi gelir sonraki aya kaydı, zorunlu giderler ne zaman çekildi, planlanan para hangi amaç için kullanıldı? Böylece bir sonraki ayın en düşük görünümünü yalnız ortalamaya göre değil, gerçek iş takviminize göre güncellersiniz.
İş ve öğrenme düzeninizi değişken teslim tarihlerine göre kurmak zorundaysanız haftalık plan yazısındaki boşluk bırakma yöntemini uygulayabilirsiniz. Finansal planınızda da tüm geliri daha ilk günden harcamaya dağıtmayın; geç ödeme ve iş iptali için hesaba katılmış bir hareket alanı bırakın.
İyi ayın parasını sonraki aya nasıl taşırsınız?
Şöyle bir örnek düşünün. Temel aylık gideriniz 18.000 TL, bu ay tahsilatınız 30.000 TL olsun. Aradaki 12.000 TL'nin tamamını yeni harcama alanı sayarsanız, gelecek ayki düşük tahsilat sizi zorlayabilir. Önce bu tutarın içinde işle ilgili ödenecek masraf olup olmadığını ayırın. Kalanı gelecek ayın temel giderleri için düşünün.
Bu yöntemle kazandığınız parayla harcayabileceğiniz paranın neden farklı olduğunu görürsünüz. İş hesabı ile kişisel giderleri birbirine karıştırmamak da takibi kolaylaştırır. Vergi ve diğer yükümlülüklerinizin tutarını kendi çalışma durumunuza göre doğrulayın. Hesaba giren her ödeme kişisel gelirinizin tamamı olmayabilir.
Düzensiz gelir için bilgi kartı
Değişken gelirle çalışırken fiyatlama, müşteri seçimi ve çalışma planı da zamanla önem kazanır. Bu konularda planlı ilerlemek isterseniz, aşağıdaki kariyer gelişim kursunun içeriğini inceleyebilirsiniz. Kurs bütçe veya vergi danışmanlığı sunmaz; iş yaşamında hedef ve gelişim adımlarını netleştirmeye yöneliktir.
Sıkça sorulan sorular
Bütçeyi ortalama gelire göre mi hazırlamalıyım?
Ortalama geçmiş kazançları anlamaya yarar. Zorunlu giderlerinizi önce daha düşük ve güvenilir gelir görünümüne göre planlayın; ortalama ve yüksek ayları hedefler için değerlendirin. Bu adımı kendi durumunuza uyarlamak için yılda bir gelen masrafları aylık bütçeye nasıl dahil edebilirsiniz yazısındaki örneği de inceleyebilirsiniz.
Düzensiz gelirde birikim yapmak mümkün mü?
Gelir geldiğinde önce zorunlu ödemeleri ve yakın vadeli yükümlülükleri karşılayın. Ardından sürdürülebilecek bir tutarı ayırın. Bazı aylarda tutarın değişmesi normaldir. Bu adımı kendi durumunuza uyarlamak için i̇lk işinizde acil durum birikimi hedefini nasıl belirlersiniz yazısındaki örneği de inceleyebilirsiniz.
Müşteri ödeme tarihi gecikirse ne yapmalıyım?
Henüz tahsil edilmemiş parayı kullanılabilir gelir saymayın. Fatura ve sözleşmedeki tarihleri kontrol edin, müşteriye yazılı ve açık bir ödeme takibi gönderin; kişisel nakit planınızı tahsilat gerçekleşene dek koruyun.
Her ay gelirimi eşit bir maaş gibi ayırabilir miyim?
Bu, iş ve kişisel para akışını ayırabildiğiniz ve düşük aylarda da karşılayabileceğiniz bir tutar seçebildiğiniz durumda işe yarayabilir. Uygulama ve vergi koşullarını kendi durumunuza göre değerlendirin.