Kişisel finans
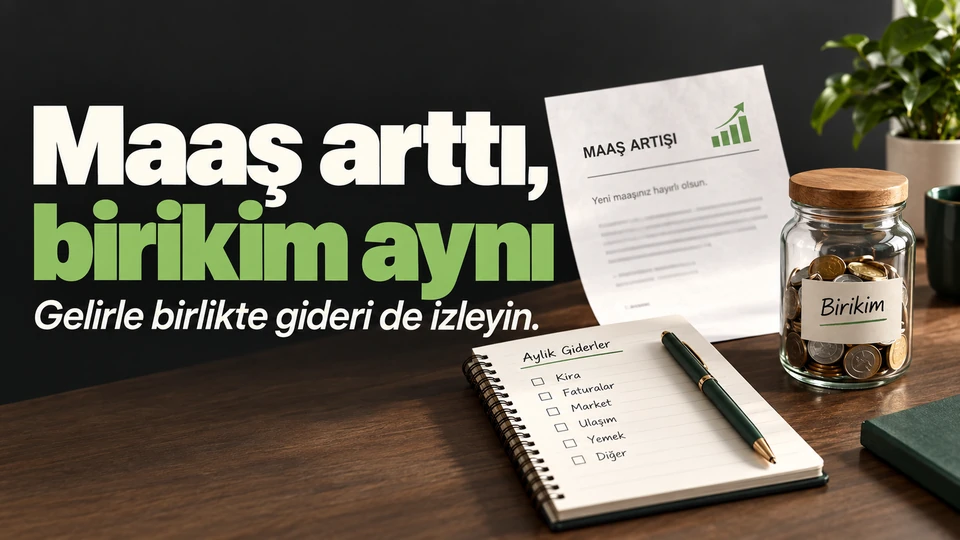
Maaşınız arttığı halde neden birikiminiz artmıyor?
Ücret artışının nereye gittiğini sabit gider, değişken harcama ve yeni yükümlülüklerle karşılaştırın. Zam geldiğinde küçük bir plan kurun.
BLOG
İlk maaş, bütçe, harcama kararları ve finansal okuryazarlık rehberleri.
18 yazı
Kişisel finans
Ücret artışının nereye gittiğini sabit gider, değişken harcama ve yeni yükümlülüklerle karşılaştırın. Zam geldiğinde küçük bir plan kurun.
Kişisel finans
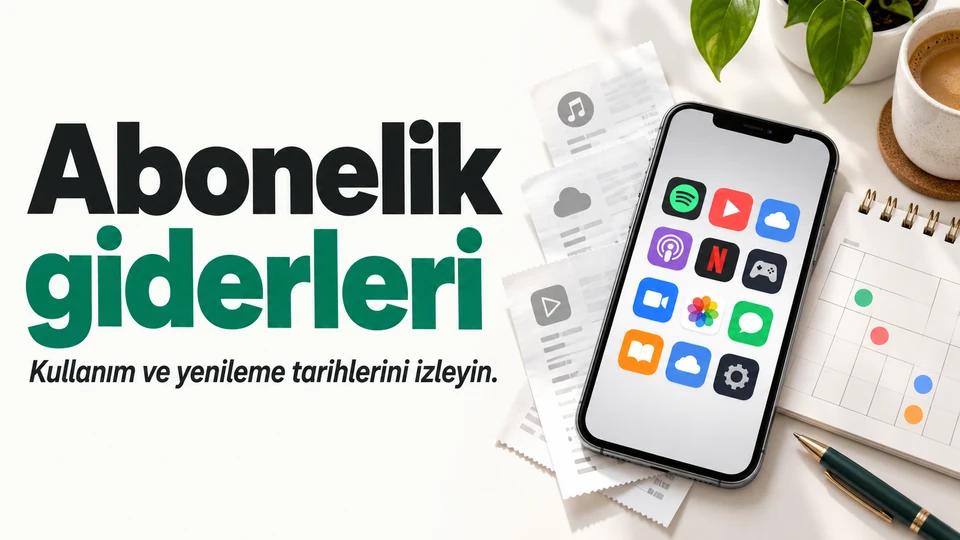
Banka hareketlerinden abonelikleri bulun, kullanım başı maliyeti hesaplayın ve yenileme tarihini kontrol ederek hangilerini tutacağınıza karar verin.
Kişisel finans
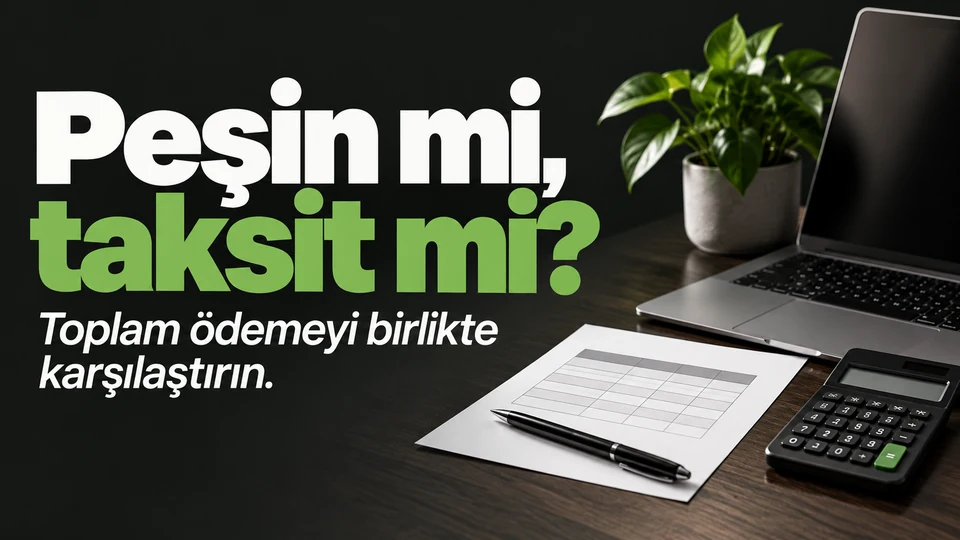
Peşin fiyatı, taksitlerin toplamını ve ödeme tarihlerini aynı tabloda karşılaştırın. Aylık ödemeyi değil, toplam maliyeti ve bütçe etkisini inceleyin.
Kişisel finans
Konaklama ve ulaşımın yanında yerel ulaşım, yemek, bagaj ve rezervasyon koşullarını ekleyin. Seyahat öncesi ve sırasında çıkacakları ayırın.
Kişisel finans
Laptop fiyatına ek olarak gerekli yazılım, aksesuar, bakım ve kullanım süresini hesaplayın. Modelleri yalnız etiket fiyatıyla karşılaştırmayın.
Kişisel finans
Hedef bedelinden mevcut birikimi çıkarın, kalan tutarı hedef tarihine kadar kalan aylara bölün ve bütçenize göre planı güncelleyin.
Kişisel finans
İlk işinizde temel giderleri ve gelir güvencesini kullanarak acil durum birikimi hedefi belirleyin. Herkes için tek bir ay sayısı olmadığını görün.
Kişisel finans
Freelance, primli veya dönemsel gelirle bütçe kurun: düşük ayı temel alın, ödemeleri tarihe göre sıraya koyun ve yüksek ayı planlayın.
Kişisel finans
Kira, faturalar ve ortak alışverişi ayrı kaydedin. Eşit veya kullanım oranlı paylaşımı seçip ay sonu hesaplaşmasını anlaşılır hale getirin.
Kişisel finans
Ofis ve hibrit çalışma için yol, yemek ve işe bağlı ek giderleri gün başına ve ayda hesaplayın; iş tekliflerini doğru karşılaştırın.
Kişisel finans
Aynı ürün ve miktarlardan oluşan kişisel sepeti iki tarihte karşılaştırın. Fiyat, miktar ve ürün değişimini ayırarak bütçenizi güncelleyin.
Kişisel finans
Taşınma öncesi tek seferlik ve aylık giderleri ayırın. Kira, depozito, eşya ve ulaşımı tarihleriyle planlayın; sözleşme koşullarını doğrulayın.
Kişisel finans
Gelir, temel gider, yaklaşan ödeme ve hedeflerinizi her üç ayda bir karşılaştırın. Değişen koşullara göre küçük ve somut bir adım seçin.
Kişisel finans
30 gün boyunca harcamayı, tarihi ve kategoriyi kaydedin. Tek tek fiş ezberlemek yerine tekrar eden örüntüyü ve bütçedeki tahmin farkını bulun.
Kişisel finans
Bütçeniz her ay aşılıyorsa zorunlu gider, unutulan ödeme ve tahmin farkını bulun. Suçluluk yerine küçük bir değişiklikle planı güncelleyin.
Kişisel finans
İş tekliflerini net ücret, koşullu ödeme, ulaşım, yan hak ve günlük görevlerle karşılaştırın. Kullanamayacağınız faydayı nakit maaş saymayın.
Kişisel finans
İlk maaşınızı aldıktan sonra sabit giderleri, yıllık masrafları ve birikim hedefini ayırın. İlk 30 gün için uygulanabilir bir bütçe kurun.
Kişisel finans
Sigorta, eğitim ve üyelik gibi dönemsel giderleri ödeme tarihine göre aylara bölün. Kalan tutarı ve birikim süresini örnekle hesaplayın.
18 yazıdan 18 tanesi gösteriliyor.